Eigenwoningforfait berekenen en verlagen in 2026
Eigenwoningforfait in 2026 uitgelegd: tarieven, WOZ-koppeling, berekening, voorbeelden en gevolgen voor je aangifte en hypotheekrenteaftrek.
In 2026 bedraagt het eigenwoningforfait 0,35% van de WOZ-waarde tot en met €1.350.000, en daarboven €4.725 plus 2,35% over het meerdere. Het bedrag wordt als bijtelling bij je inkomen opgeteld. De WOZ-waarde die je gebruikt, heeft als waardepeildatum 1 januari 2025.
Je opent de WOZ-beschikking en ziet dat je woning volgens de gemeente meer waard is geworden. Daarna verschijnt in je aangifte inkomstenbelasting een bedrag dat voelt alsof je huur ontvangt, terwijl je gewoon in je eigen huis woont. Dat is precies waar veel huiseigenaren vastlopen: waarom telt de Belastingdienst een fictief bedrag bij je inkomen op?
Het antwoord ligt in de fiscale behandeling van de hoofdwoning. De overheid ziet het bezit en gebruik van je eigen woning als een vorm van inkomen in natura. Daar staat vaak hypotheekrenteaftrek tegenover, maar bij een kleine of volledig afgeloste hypotheek werkt die compensatie anders. De juiste WOZ-waarde vormt daarom de basis van je aangifte.
In dit artikel leer je hoe het eigenwoningforfait werkt, hoe je het bedrag voor 2026 berekent en hoe je controleert of de WOZ-waarde waarop de berekening rust logisch is. Daarbij kijken we naar open data uit onder meer BAG, Kadaster en PDOK en naar de manier waarop Percelio deze gegevens voor woningcontrole bijeenbrengt.
Inhoudsopgave
- Inleiding Waarom je belasting betaalt over je eigen woning
- Wat het eigenwoningforfait precies is en hoe het werkt
- Zo bereken je het eigenwoningforfait in 2026
- Rekenvoorbeelden voor verschillende woningwaarden en situaties
- Gevolgen voor je belastingaangifte en hypotheekrenteaftrek
- WOZ controleren met open data en Percelio voordat je aangifte doet
- Conclusie Zo pak je je eigenwoningforfait slim aan
Inleiding Waarom je belasting betaalt over je eigen woning
Neem een huiseigenaar die begin van het jaar de gemeentelijke WOZ-beschikking opent. De woning staat niet te koop, er komt geen huurder over de vloer en toch moet er in de aangifte rekening worden gehouden met een bedrag dat aan de woning is gekoppeld. De verwarring ontstaat vooral doordat het woord ‘inkomen' hier niet verwijst naar geld dat daadwerkelijk is ontvangen.
De Belastingdienst beschrijft het eigenwoningforfait als inkomsten uit de eigen woning. Het bedrag wordt bij het inkomen opgeteld en speelt daardoor rechtstreeks mee in de inkomstenbelasting voor de hoofdwoning. De uitleg van de Belastingdienst over het eigenwoningforfait maakt duidelijk dat het om een fiscale bijtelling gaat, niet om een echte huurbetaling.
De WOZ-waarde is daarbij de grondslag. De gemeente stelt die waarde vast, terwijl de Belastingdienst daar een wettelijk percentage op toepast. Een hogere WOZ-waarde betekent bij dezelfde forfaitaire regeling dus een hoger bedrag dat bij je inkomen komt.
Waar de verwarring meestal ontstaat
Veel mensen halen drie verschillende bedragen door elkaar:
- De WOZ-waarde, de door de gemeente vastgestelde waarde van de woning.
- Het eigenwoningforfait, het fiscale bedrag dat uit die WOZ-waarde wordt berekend.
- De hypotheekrenteaftrek, de aftrekpost die onder voorwaarden tegenover het forfait kan staan.
Die bedragen hebben elk een andere functie. Je betaalt niet rechtstreeks 0,35% of 2,35% als belasting over je woning. Eerst wordt het forfait berekend, daarna wordt het verwerkt met eventuele aftrekbare kosten en pas vervolgens wordt het saldo meegenomen in de inkomstenbelasting.
Praktische vuistregel: controleer eerst de WOZ-waarde, bereken daarna het forfait en kijk pas vervolgens naar de hypotheekrenteaftrek.
Na het lezen van dit artikel kun je de berekening zelf nalopen, herkennen wanneer een tijdsevenredige berekening nodig is en beoordelen welke woninggegevens je met open bronnen kunt verifiëren. Dat is vooral nuttig wanneer je woning recent is gekocht, verkocht, verbouwd of wanneer de WOZ-beschikking niet aansluit bij de kenmerken van het pand.
Wat het eigenwoningforfait precies is en hoe het werkt
Stel, je woont in je eigen huis en betaalt jezelf geen huur. Toch neemt de inkomstenbelasting een bedrag op alsof je een financieel voordeel hebt van dat wonen. Dat bedrag heet het eigenwoningforfait. Het is een fictieve inkomstenpost voor je eigen woning: je ontvangt geen geld en krijgt geen aparte rekening.
De regeling werkt als een theoretische huurwaarde. Een huurder betaalt huur aan een verhuurder. Als eigenaar betaal je die huur niet aan een derde, maar heb je wel het woongenot van de woning. De fiscale regels vertalen dat voordeel naar een bedrag in je aangifte.
Kernbegrip: het eigenwoningforfait is een percentage van de WOZ-waarde van je hoofdwoning dat als inkomen uit de eigen woning bij je inkomen wordt opgeteld.
Van WOZ-waarde naar forfait
De berekening begint met de juiste WOZ-waarde. Daarna wordt het percentage toegepast dat bij het belastingjaar en de waarde valt. Voor 2026 gaat het om de WOZ-waarde met waardepeildatum 1 januari 2025. De waardepeildatum werkt als een meetmoment: de gemeente bepaalt de waarde op die datum, terwijl je die waarde later gebruikt voor het betreffende belastingjaar.
Controleer daarom niet alleen het bedrag op je WOZ-beschikking, maar ook de gegevens erachter. Via open geodata van de BAG, het Kadaster en PDOK kun je kenmerken zoals gebruiksdoel, bouwjaar en oppervlakte naast de gemeentelijke gegevens leggen. Percelio kan helpen om die gegevens overzichtelijk te controleren. Zo bereken je het forfait niet blind op basis van één bedrag, maar onderzoek je eerst of de uitgangspunten bij je woning passen.
De regeling ziet op de woning die je als hoofdwoning gebruikt. Een tweede woning valt niet automatisch onder dezelfde behandeling. Verhuur, tijdelijke bewoning of een verhuizing kan bovendien bepalen of de woning het hele jaar of slechts een deel van het jaar als eigen woning geldt.
Waarom het bedrag bij je inkomen staat
De Belastingdienst verwerkt het forfait binnen de inkomstenbelasting. Het verhoogt eerst je inkomen uit de eigen woning. Aftrekbare kosten, zoals hypotheekrente als aan de voorwaarden is voldaan, kunnen dat inkomen daarna verlagen. Het uiteindelijke belastingeffect hangt daardoor samen met je WOZ-waarde, hypotheek en verdere aangiftesituatie.
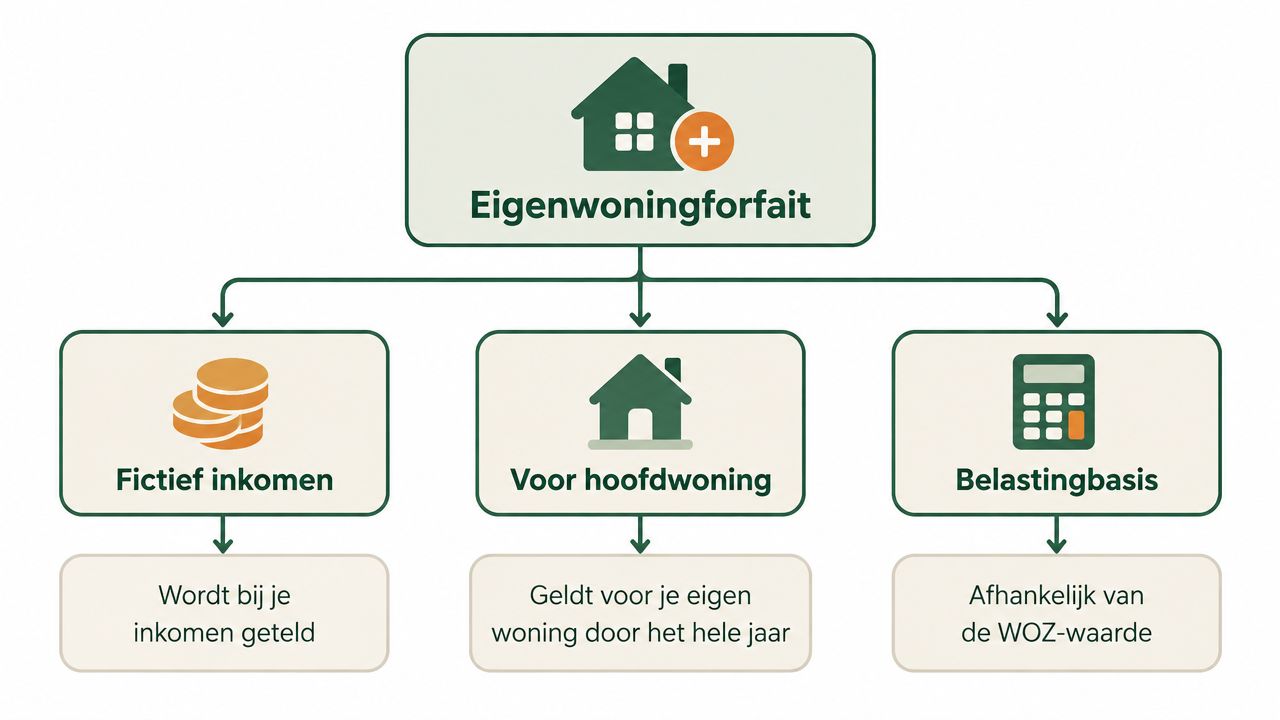
Het forfait is dus geen zelfstandige belastingaanslag. Het is een inkomensbestanddeel binnen je aangifte. De belasting die daaruit volgt, wordt pas duidelijk nadat je overige inkomen, aftrekposten en de rest van je aangifte zijn verwerkt.
Zo bereken je het eigenwoningforfait in 2026
Voor 2026 begint de berekening met de juiste WOZ-waarde. Gebruik de waarde met waardepeildatum 1 januari 2025. Die peildatum hoort bij het belastingjaar 2026, ook als je de WOZ-beschikking pas later ontvangt.
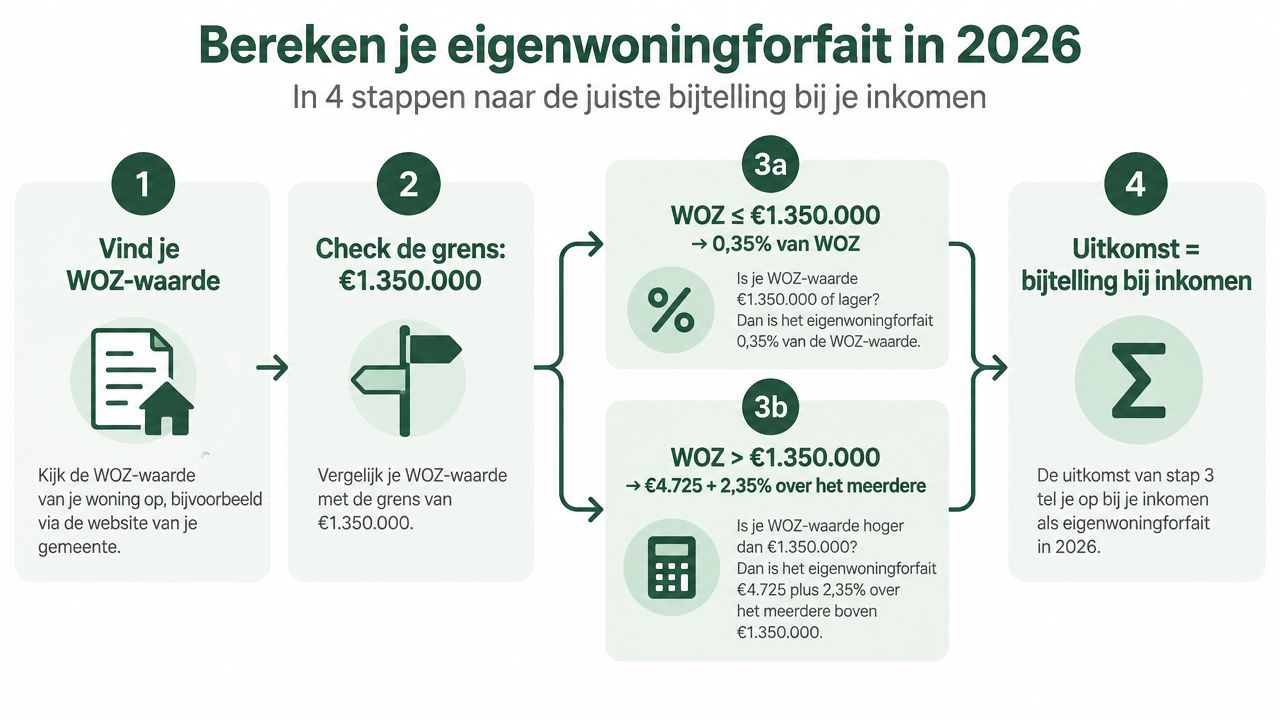
Bij een WOZ-waarde tot en met €1.350.000 bedraagt het eigenwoningforfait 0,35% van de WOZ-waarde. Boven die grens bestaat de berekening uit €4.725 plus 2,35% over het deel boven €1.350.000. De percentages en bedragen zijn opgenomen in de berekeningsregels van de Belastingdienst.
De berekening in vier stappen
- Pak de juiste WOZ-waarde. Gebruik de gemeentelijke WOZ-beschikking en controleer de waardepeildatum.
- Vergelijk de waarde met de grens. Tot en met €1.350.000 geldt 0,35%. Boven dat bedrag bereken je het meerdere met 2,35%.
- Bereken het jaarforfait. Vermenigvuldig bij de eerste categorie de volledige WOZ-waarde met 0,35%. Bij de tweede categorie tel je €4.725 op bij 2,35% van het bedrag boven €1.350.000.
- Verwerk de uitkomst in je aangifte. Het jaarforfait wordt bij je inkomen uit de eigen woning opgeteld. Aftrekbare kosten worden daarna verwerkt.
Bij een woning met een WOZ-waarde van €400.000 is de berekening €400.000 × 0,35%. Het forfait bedraagt dan €1.400. Dat is nog niet het bedrag aan belasting. Het is het inkomensbedrag dat in de aangifte wordt meegenomen voordat aftrekposten effect hebben.
Bij een hogere WOZ-waarde gebruik je 2,35% alleen voor het deel boven €1.350.000. De volledige woningwaarde valt dus niet onder dat hogere percentage. Dat voorkomt een veelvoorkomende rekenfout.
Je kunt de WOZ-waarde vooraf naast aanvullende woninggegevens leggen met de Percelio-tool om je woningwaarde te berekenen. Zo controleer je de uitgangspunten met openbare gegevens uit onder meer BAG, Kadaster en PDOK. De officiële WOZ-beschikking blijft de waarde die je voor de aangifte gebruikt.
Wanneer je niet het hele jaar eigenaar was
Was de woning slechts een deel van het jaar je eigen woning, dan bereken je het forfait tijdsevenredig. Bij een jaarforfait van €966 voor een woning met een WOZ-waarde van €276.000 neem je dus alleen het relevante deel van het jaar mee. De toelichting op een deel van het jaar eigen woning beschrijft hoe die berekening werkt.
Rekenvoorbeelden voor verschillende woningwaarden en situaties
Een formule wordt pas bruikbaar wanneer je ziet hoe ze uitpakt. Onderstaande voorbeelden laten het jaarforfait zien. Het maandbedrag is alleen een praktische verdeling van het jaarforfait over twaalf maanden, niet een afzonderlijke fiscale maandheffing.
| WOZ-waarde | Berekening | Forfait 2026 |
|---|---|---|
| €276.000 | €276.000 × 0,35% | €966 per jaar, €80,50 per maand als rekenkundige verdeling |
| €400.000 | €400.000 × 0,35% | €1.400 per jaar, €116,67 per maand als rekenkundige verdeling |
| €1.350.000 | €1.350.000 × 0,35% | €4.725 per jaar, €393,75 per maand als rekenkundige verdeling |
| €1.500.000 | €4.725 + (€150.000 × 2,35%) | €8.250 per jaar, €687,50 per maand als rekenkundige verdeling |
De eerste rij sluit aan op het rekenvoorbeeld van de Belastingdienst. De woning valt onder de grens, waardoor de volledige WOZ-waarde met 0,35% wordt vermenigvuldigd. Bij €400.000 werkt dezelfde formule precies zo, alleen is de grondslag hoger.
Wat gebeurt er precies op de grens?
Bij een WOZ-waarde van €1.350.000 is het forfait €4.725. Dat is logisch, want 0,35% van €1.350.000 komt op dat bedrag uit. Bij een hogere waarde bereken je het meerdere afzonderlijk. Voor €1.500.000 is dat meerdere €150.000. Daarover bedraagt 2,35% €3.525, waarna je €4.725 optelt. Het jaarforfait komt daarmee op €8.250.
De grens werkt dus niet als een tarief dat ineens over de volledige woningwaarde wordt toegepast. Alleen de waarde boven de grens valt in het hogere percentage. Dat voorkomt dat je bij een kleine overschrijding de verkeerde formule over het totale bedrag gebruikt.
Een verhuizing gedurende het jaar
Stel dat je woning een deel van het jaar je hoofdwoning was en daarna niet meer. Dan gebruik je eerst de jaarberekening die bij de WOZ-waarde hoort. Vervolgens neem je alleen het tijdsevenredige deel op dat betrekking heeft op de periode waarin de woning als eigen woning kwalificeerde.
Bij het officiële voorbeeld met een jaarforfait van €966 zou iemand die de woning gedurende de helft van het jaar als eigen woning gebruikte, rekenkundig uitkomen op de helft van het jaarbedrag. De aangifte kan bij een verhuizing extra aandacht vragen, bijvoorbeeld wanneer oude en nieuwe woning elkaar tijdelijk overlappen. Controleer daarom de eigendoms- en bewoningsperioden zorgvuldig.
Gevolgen voor je belastingaangifte en hypotheekrenteaftrek
Het eigenwoningforfait staat niet op zichzelf in je aangifte. Je telt het bedrag bij als inkomen uit de eigen woning. Daartegenover kunnen aftrekbare kosten staan, waarvan hypotheekrente de bekendste is. Het saldo van de bijtelling en de toegestane aftrek bepaalt welk bedrag uiteindelijk in box 1 meetelt.
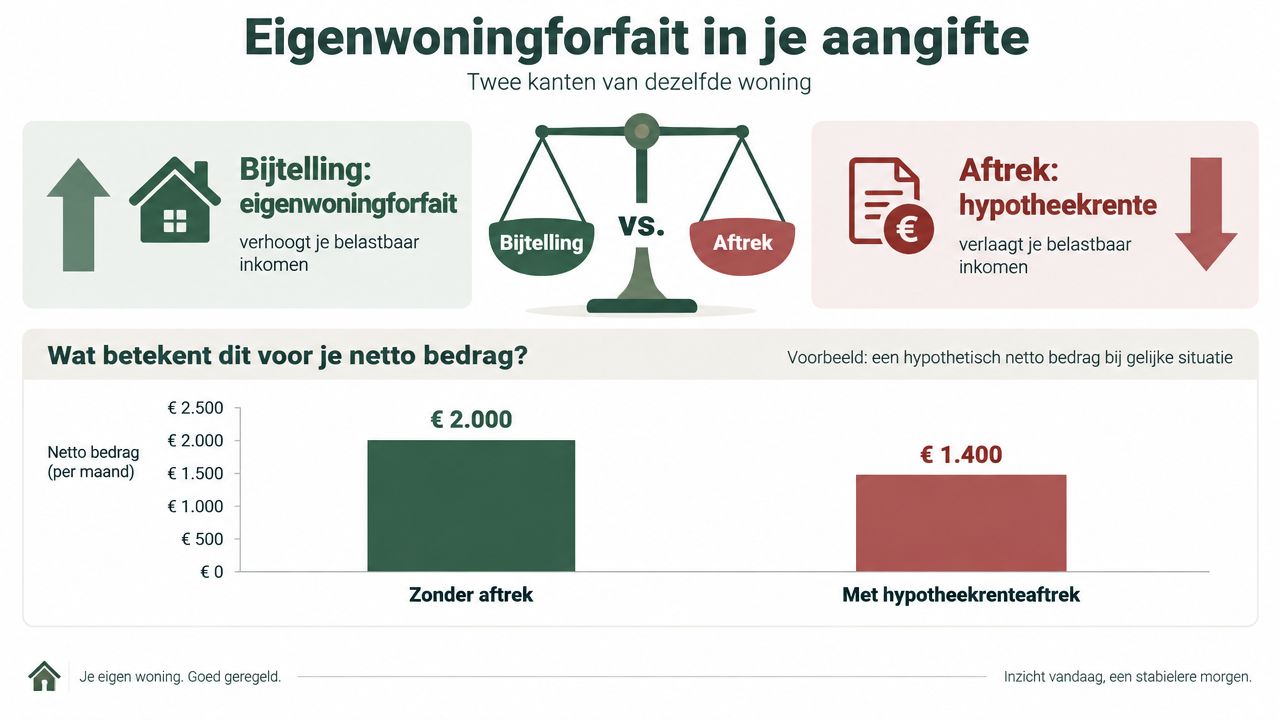
Een hypotheek betekent dus niet dat het eigenwoningforfait vervalt. Het forfait blijft de bijtelling. De hypotheekrenteaftrek kan het belastbare bedrag verlagen, maar alleen voor zover de kosten aan de fiscale voorwaarden voldoen. Wie een hypotheek heeft gewijzigd, afgelost of overgesloten, moet daarom extra goed controleren welke gegevens in de aangifte staan.
Huiseigenaren met weinig of geen hypotheek
Voor mensen met een kleine of geen eigenwoningschuld is vooral de Wet Hillen van belang. Sinds 1 januari 2019 wordt de aftrek voor de kleine eigenwoningschuld afgebouwd. Volgens de Belastingdienst bedroeg die aftrek in 2025 76,67% en in 2026 71,867% van het verschil tussen het eigenwoningforfait en de aftrekbare kosten. De Belastingdienst licht de afbouw van de Wet Hillen toe.
Het praktische gevolg is dat het verschil tussen forfait en aftrek niet meer volledig wordt gecompenseerd. Bij een woning zonder of met een kleine hypotheekschuld kan daardoor een deel van het forfait als belastbaar bedrag overblijven. De regeling loopt door tot volledige afschaffing per 1 januari 2041, waardoor de fiscale bijtelling voor deze groep geleidelijk zwaarder wordt.
Wie extra aflost, verlaagt mogelijk zijn rentelast, maar verliest ook een deel van de renteaftrek. Beoordeel die keuze daarom niet alleen op basis van de hypotheekschuld.
Waar je in de aangifte op let
Controleer de vooraf ingevulde gegevens, zeker na een aankoop, verkoop, verhuizing of hypotheekwijziging. Kijk vervolgens of de woning het hele jaar je hoofdwoning was en of de gebruikte WOZ-waarde bij het juiste belastingjaar hoort.
Heb je een fiscale partner, dan kan de verdeling van het saldo van inkomsten uit de eigen woning relevant zijn. De optimale verwerking hangt af van je volledige aangifte. Zonder inzicht in je inkomens, aftrekposten en eigendomsverhouding is een algemene verdeling niet verantwoord.
Voor een inhoudelijke controle van je WOZ-onderbouwing kun je een WOZ-bezwaarrapport van Percelio bekijken. Dat kan helpen om woningkenmerken en vergelijkingspunten systematisch te verzamelen, maar een bezwaar moet altijd aansluiten op de officiële gemeentelijke beschikking en jouw feitelijke situatie.
WOZ controleren met open data en Percelio voordat je aangifte doet
De berekening kan mathematisch foutloos zijn en toch op een onjuiste grondslag rusten. Als de WOZ-waarde niet aansluit bij de kenmerken van je woning, begint een goede controle daarom niet bij het percentage, maar bij de gegevens achter de waarde.
Open databronnen helpen om die gegevens naast je beschikking te leggen. De BAG bevat basisgegevens over adressen en gebouwen. Het Kadaster biedt kadastrale informatie en PDOK ontsluit geodata voor gebruik op kaart. Deze bronnen geven niet automatisch het juiste bezwaar, maar ze maken wel zichtbaar welke objectkenmerken je moet controleren.
Controleer eerst de woningkenmerken
Let op de gegevens die de waarde kunnen beïnvloeden:
- Woonoppervlakte: vergelijk de geregistreerde oppervlakte met de feitelijke indeling en gebruiksruimte.
- Bouwjaar: controleer of het bouwjaar op de beschikking en in de openbare data overeenkomt.
- Perceel en grenzen: kijk of de kadastrale begrenzing bij jouw woning hoort.
- Objectafbakening: controleer of aanbouwen, bijgebouwen en andere onderdelen op de juiste manier aan het object zijn gekoppeld.
- Ligging en omgeving: noteer omstandigheden die de waarde kunnen beïnvloeden, zoals een afwijkende ligging of relevante omgevingskenmerken.
Percelio combineert gegevens uit bronnen zoals BAG, Kadaster en PDOK in hulpmiddelen voor woning- en locatiecontrole. Met de Kaart ontwerper kun je relevante kaartlagen selecteren. Het PerceelRapport bundelt locatie-, bestemmingsplan- en kadastrale informatie in een PDF die bruikbaar is bij verdere beoordeling.
Een praktische controle vóór je aangifte
Open de beschikking en schrijf de WOZ-waarde en waardepeildatum over. Vergelijk daarna de woningkenmerken met openbare data en noteer iedere afwijking met een duidelijke onderbouwing. Een verschil in oppervlakte of objectafbakening is relevanter dan een algemene indruk dat de woning ‘te hoog' is gewaardeerd.
Gebruik vervolgens de Percelio WOZ-checker om de beschikbare woninginformatie te ordenen. Als de onderliggende gegevens niet kloppen, kan bezwaar maken bij de gemeente zinvol zijn. Houd rekening met de formele bezwaartermijn en onderbouw je standpunt met concrete, controleerbare gegevens.
Een lagere WOZ-waarde werkt niet alleen door in je bezwaar, maar kan ook het eigenwoningforfait verlagen. Dat effect ontstaat pas wanneer de WOZ-waarde officieel wordt aangepast. Een alternatieve woningwaardeschatting of kaartlaag verandert de belastinggrondslag niet zelfstandig.
Conclusie Zo pak je je eigenwoningforfait slim aan
Voor 2026 begint de berekening met de juiste WOZ-waarde, met waardepeildatum 1 januari 2025. Tot en met €1.350.000 geldt 0,35% van de WOZ-waarde. Boven die grens bereken je €4.725 plus 2,35% over het deel boven €1.350.000. De uitkomst is een bijtelling bij je inkomen, niet het uiteindelijke belastingbedrag.
De aangiftecontrole kun je overzichtelijk aanpakken:
- Controleer de beschikking: noteer WOZ-waarde en waardepeildatum.
- Bereken het forfait: pas de juiste formule toe.
- Controleer de periode: bereken tijdsevenredig als de woning niet het hele jaar je hoofdwoning was.
- Verwerk hypotheekgegevens: controleer de aftrekbare rente en kosten.
- Let op Wet Hillen: bij weinig of geen hypotheek wordt de aftrek verder afgebouwd. In 2026 bedraagt die volgens de Belastingdienst 71,867% van het relevante verschil en de regeling wordt volledig afgeschaft per 1 januari 2041.
- Onderbouw afwijkingen: gebruik BAG-, Kadaster- en PDOK-gegevens wanneer de WOZ-beschikking niet aansluit op je woning.
Je kunt het percentage en de fiscale regels niet zelf aanpassen. Je kunt wel controleren of de woninggegevens en de WOZ-grondslag kloppen. Dat voorkomt dat je een correcte formule toepast op verkeerde informatie.
Met Percelio breng je woninggegevens uit BAG, Kadaster en PDOK samen om je WOZ-grondslag en perceelinformatie praktisch te controleren. Bezoek Percelio en gebruik de beschikbare woningtools voordat je je aangifte invult of een WOZ-bezwaar voorbereidt.
Geschreven door
Oprichter van Percelio. Schrijft over vastgoeddata, woningmarkt en geo-informatie.
