Rendement berekenen vastgoed zo doe je het correct
Rendement berekenen voor vastgoed? Leer bruto, netto, cash-on-cash en IRR correct berekenen met rekenvoorbeelden en Percelio-data.
Je hebt een woning op het oog met een huur die op papier aantrekkelijk lijkt. De vraagprijs gedeeld door de jaarhuur levert een rendement op dat direct vertrouwen wekt. Pas wanneer je aankoopkosten, onderhoud, leegstand, rente en belasting toevoegt, blijkt of er werkelijk geld overblijft.
Goed rendement berekenen begint daarom niet met een snelle formule, maar met een betrouwbare dataset en een duidelijke definitie van rendement. Gaat het om huurinkomsten, waardegroei, cashflow op eigen vermogen, of het rendement over een meerjarige periode? Die uitkomsten kunnen naast elkaar bestaan en toch sterk van elkaar verschillen.
In deze gids werk je van Nederlandse vastgoeddata naar bruto rendement, netto rendement, cash-on-cash, cap rate, IRR en residuele grondwaarde. Je krijgt een methode waarmee je zelfstandig een woning, perceel of beleggingsobject doorrekent zonder aannames te verstoppen in één mooi percentage.
Inhoudsopgave
- Waarom correct rendement berekenen het verschil maakt
- Welke data je nodig hebt voordat je gaat rekenen
- Bruto versus netto rendement correct uitrekenen
- Cash on cash cap rate IRR en residueel rendement toepassen
- Veelgemaakte fouten die je rendement vertekenen
- Sneller en nauwkeuriger rendement berekenen met Percelio
Waarom correct rendement berekenen het verschil maakt
Een belegger ziet een woning met een jaarhuur die ongeveer een twintigste van de aankoopprijs bedraagt. De eerste berekening lijkt eenvoudig: huur gedeeld door koopprijs. Dat percentage voelt als een bruikbaar rendement, maar het zegt nog niets over het bedrag dat na exploitatiekosten, financiering en belastingen beschikbaar blijft.
De woning heeft misschien een VvE-bijdrage, periodiek onderhoud en een verzekering. Een maand zonder huurder verlaagt de inkomsten direct. Ook de aankoopprijs is niet hetzelfde als de totale investering. Kosten koper, advies, financieringskosten en eventuele verbouwing horen in het model thuis als je wilt weten wat je werkelijk inlegt.
Praktische regel: een rendement is pas bruikbaar als de teller en de noemer dezelfde werkelijkheid beschrijven.
Huur is maar één deel van het rendement
Bij vastgoed bestaat het totaalrendement uit meerdere bewegingen. Huurinkomsten leveren operationele opbrengst op, terwijl een hogere of lagere marktwaarde het resultaat bij verkoop beïnvloedt. Rente bepaalt vervolgens hoeveel van de kasstroom bij de eigenaar blijft.
De Nederlandse vastgoedindex van MSCI laat die schommelingen duidelijk zien. In 2023 bedroeg het jaarrendement -4,6%, terwijl het gemiddelde jaarlijkse rendement over 5 jaar 4,5% en over 30 jaar 7,1% was, zoals beschreven door de Federatie HCS op basis van de MSCI-vastgoedindex. Een zwak jaar zegt dus niet hetzelfde als een langetermijnresultaat, en een goed huurjaar compenseert niet automatisch een dalende exitwaarde.
Inflatie verandert de betekenis van elk nominaal percentage. In Nederland bedroeg de inflatie in 2022 11,6%, tegenover een gemiddelde spaarrente van 0,15%. Dat kwam volgens het aangehaalde overzicht neer op ongeveer -11,45% reëel rendement. In 2023 was de inflatie 4,1% en de spaarrente 1,50%, goed voor circa -2,60% reëel rendement, zo wordt toegelicht in de analyse van De Belegger over het werkelijke vastgoedrendement.
Wat een goede berekening oplevert
Een degelijk model maakt zichtbaar welke aanname het resultaat draagt. Je ziet of de deal vooral afhankelijk is van huur, waardegroei, goedkope financiering of een optimistische verkoopprijs. Dat maakt onderhandelen en risico beoordelen een stuk nuchterder.
Na het verzamelen van de adres- en marktdata reken je eerst het directe rendement uit. Daarna voeg je exploitatiekosten, financiering en fiscale behandeling toe. Voor langlopende investeringen gebruik je een methode die rekening houdt met de timing van geldstromen, zodat een snelle verkoop niet hetzelfde wordt behandeld als een jarenlang aangehouden object.
Welke data je nodig hebt voordat je gaat rekenen
Voordat je een formule invult, leg je de invoer vast. Een model met een exacte uitkomst kan nog steeds ondeugdelijk zijn als de huur, oppervlakte of aankoopprijs niet klopt. Werk daarom per adres en noteer voor iedere waarde de bron, datum en status, bijvoorbeeld vastgesteld, geraamd of nog te controleren.
Begin met het object
De BAG is de officiële Nederlandse registratie voor adressen en gebouwen en wordt door het Kadaster beheerd. Een onafhankelijke beschrijving van de registratie vermeldt ruim 9.659.507 adressen in 2.427 woonplaatsen, wat laat zien hoe groot de basis voor adresgerichte analyse is, zoals aangegeven op Kadaster BAG. Gebruik de BAG voor identificatie, gebruiksdoel, bouwjaar en gebouwkenmerken, maar controleer altijd of de feitelijke situatie overeenkomt met de registratie.
Voor de vastgoedanalyse verzamel je minimaal:
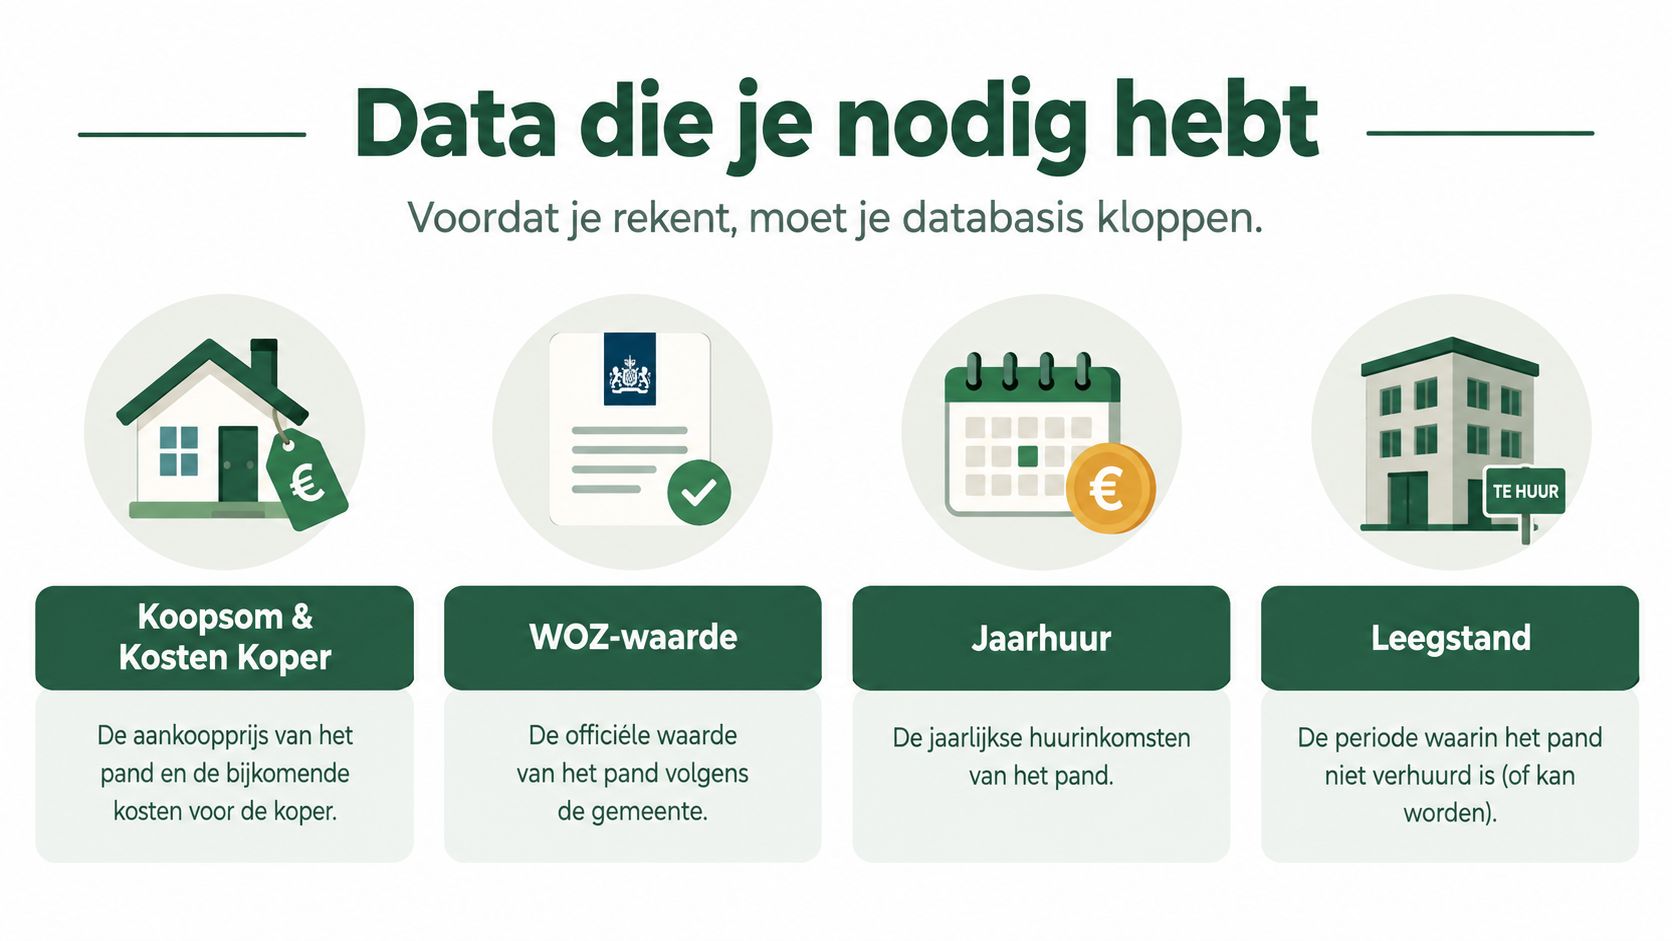
- Koopsom en aankoopkosten: leg de overeengekomen prijs vast en voeg kosten koper, advies, financiering en noodzakelijke verbouwing afzonderlijk toe.
- WOZ-waarde: gebruik de WOZ als fiscale en vergelijkende referentie, niet als automatische marktwaarde.
- Huurinkomsten: noteer de contractuele jaarhuur, servicekosten en eventuele indexatie apart.
- Leegstand: modelleer een reserve voor perioden zonder huurinkomsten of voor mutatie en herstel.
- Exploitatiekosten: neem onderhoud, verzekering, beheer, VvE, gemeentelijke lasten en terugkerende controles op.
- Financiering: noteer lening, rente, looptijd, aflossing en voorwaarden. Rente en aflossing hebben niet dezelfde betekenis in je rendementsoverzicht.
- Exitwaarde: onderbouw de verwachte verkoopwaarde met vergelijkbare transacties en een realistische verkoopkostenpost.
Voor een eerste controle van huur en adresgegevens kun je de huurcheck van Percelio gebruiken. Voor juridische of contractuele vragen hoort daar een gespecialiseerde controle naast. Wie bijvoorbeeld voorwaarden of kosten rond vastgoeddocumentatie wil beoordelen, kan ook de tarieven van Legal1 bekijken.
Gebruik Nederlandse bronnen met een vaste rol
Het Kadaster levert transactiegegevens en kadastrale informatie. PDOK ontsluit overheidsgeodata, waaronder kaartlagen en ruimtelijke informatie. CBS ondersteunt macro-economische context, terwijl de BAG en WOZ het adres en de waarde-informatie structureren. Geen enkele bron beantwoordt de hele rendementsvraag.
Kadaster rapporteerde over het vierde kwartaal van 2025 67.200 verkochte woningen en over heel 2025 bijna 239.000 woningen. Dat totale aantal lag 15,6% hoger dan in 2024 en was het hoogste aantal sinds 2017, volgens de woningmarktcijfers van het Kadaster. Gebruik zulke marktcontext om transactiedruk en vergelijkbaarheid te beoordelen, niet om automatisch een waardestijging voor één specifiek object aan te nemen.
Ontbreekt een kostenpost? Zet die niet stilzwijgend op nul. Maak een expliciete raming, geef de grondslag aan en test daarna een lager huurniveau, hogere onderhoudslasten en een lagere exitwaarde. Zo zie je welke aannames het model kwetsbaar maken.
Bruto versus netto rendement correct uitrekenen
Bruto rendement is nuttig als snelle eerste filter. Het is niet geschikt als eindconclusie. De klassieke formule luidt:
Bruto rendement = jaarhuur / aankoopprijs × 100%
Daarmee vergelijk je huur met alleen de koopsom. De methode negeert kosten en maakt een object met hoge exploitatie-uitgaven aantrekkelijker dan het werkelijk is.
Eén object, drie uitkomsten
Nederlandse vastgoedrekenhulpen laten zien hoe sterk het beeld verandert zodra je kosten toevoegt. In het voorbeeld van Jouwtools over vastgoedrendement komt een bruto huurrendement van 5,6% uit op 3,77% netto. Wanneer ook aankoopkosten in de noemer worden meegenomen, daalt de uitkomst naar 3,33%.
| Variant | Formule | Voorbeeld uitkomst |
|---|---|---|
| Bruto rendement | Jaarhuur / aankoopprijs × 100% | 5,6% |
| Netto rendement | Netto jaaropbrengst / aankoopprijs × 100% | 3,77% |
| Rendement op totale kostprijs | Netto jaaropbrengst / totale investering × 100% | 3,33% |
Het verschil zit niet in een ingewikkelde wiskundige bewerking. Het zit in de definitie van de kosten en in de noemer. Wie alleen met huur en koopsom rekent, presenteert een rendementspercentage dat operationeel weinig vertelt.
Netto betekent alle terugkerende lasten
Begin met de bruto huur. Trek daarna de kosten af die nodig zijn om het object verhuurbaar en exploiteerbaar te houden:
- Leegstand en mutatie: reserveer inkomstenverlies wanneer een huurder vertrekt, een woning wordt hersteld of een nieuwe huurder wordt gevonden.
- Onderhoud: neem zowel periodieke werkzaamheden als grotere posten mee. Een jaar zonder reparatie betekent niet dat onderhoud economisch geen kostenpost is.
- Verzekering en beheer: sluit polissen, administratief beheer en technisch beheer aan op de werkelijke situatie.
- VvE en service: splits bedragen die je doorbelast van lasten die voor jouw rekening blijven.
- Financiering: rente verlaagt de kasstroom. Aflossing verlaagt de schuld, maar moet apart worden weergegeven omdat het ook vermogensopbouw is.
- Aankoopkosten: zet eenmalige kosten niet tussen de jaarlijkse exploitatiekosten, maar neem ze wel mee in de totale investering.
Een netto rendement op aankoopprijs is nog iets anders dan een rendement op eigen vermogen. Bij een lening kan een object een bescheiden netto opbrengst hebben en toch een ander cash-on-cash resultaat tonen, omdat je zelf minder kapitaal hebt ingebracht. Dat verschil moet je zichtbaar houden.
Reken niet met een gratis woningjaar. Als een kostenpost onzeker is, maak de aanname zichtbaar en test het effect op je netto kasstroom.
Gebruik bruto rendement om snel te screenen. Gebruik netto rendement op totale kostprijs om de exploitatie te beoordelen. Gebruik daarna een financieringsmaatstaf om te bepalen of het eigen vermogen voldoende wordt beloond.
Cash on cash cap rate IRR en residueel rendement toepassen
Een vastgoedmodel heeft geen universeel beste percentage. Elke maatstaf beantwoordt een andere vraag. Cap rate vergelijkt de operationele opbrengst zonder financiering, cash-on-cash kijkt naar het daadwerkelijk ingelegde eigen vermogen, IRR verwerkt meerdere geldstromen over tijd en residueel rekenen toetst wat een locatie voor grond kan dragen.
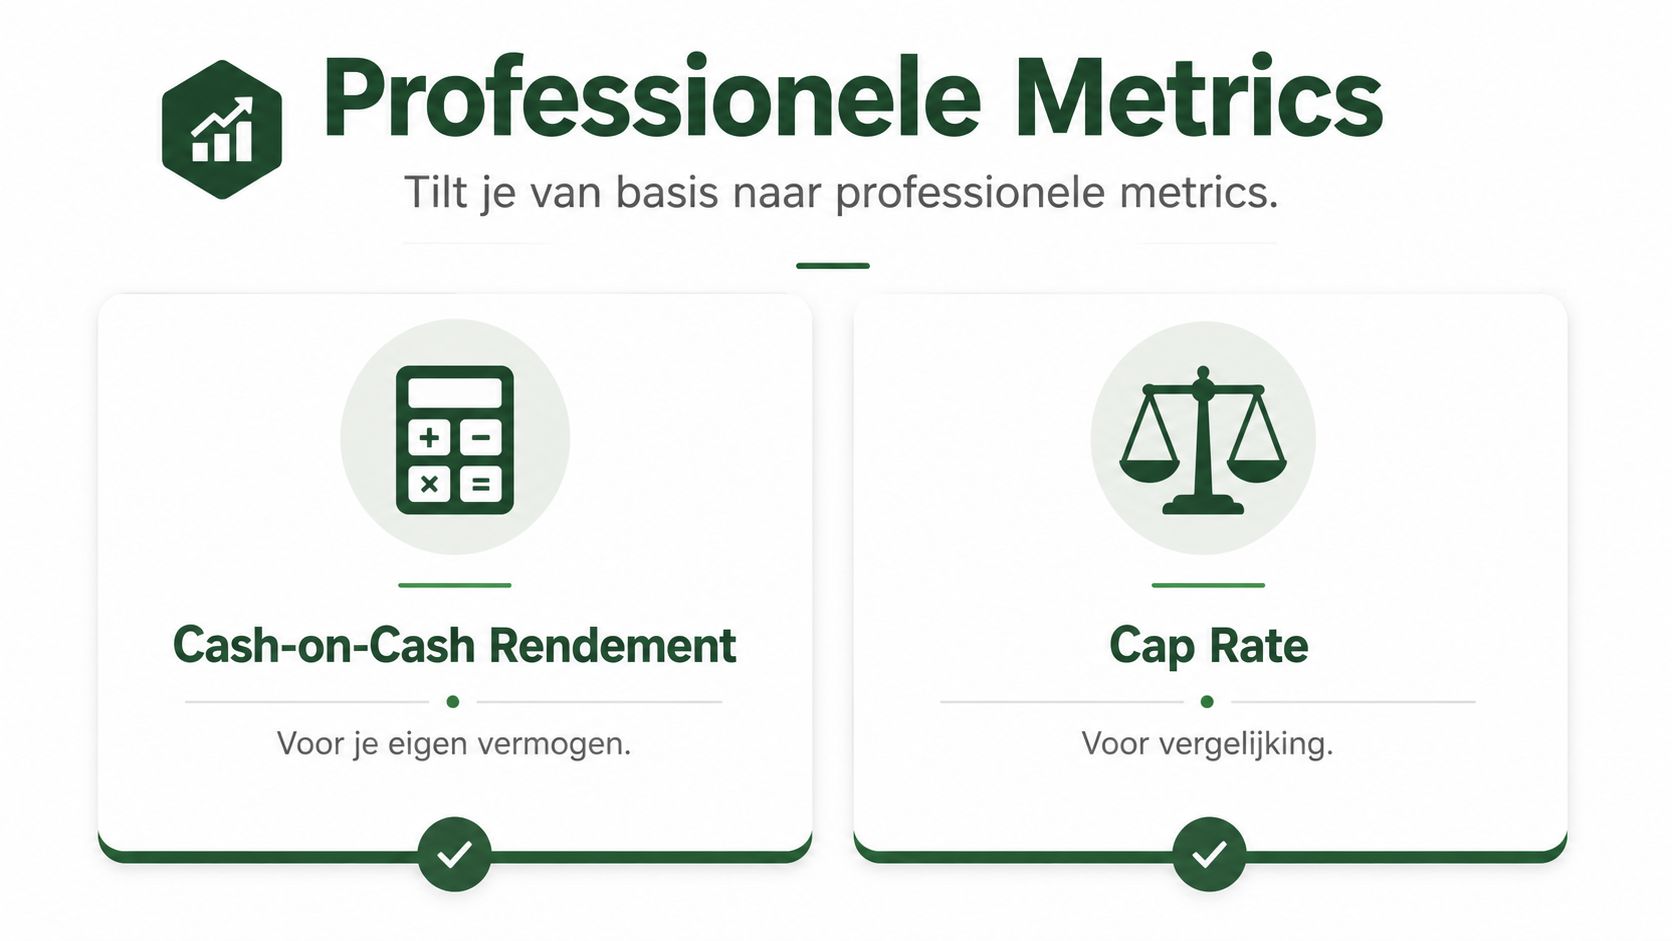
Cap rate voor vergelijking
De cap rate gebruikt de netto operationele opbrengst vóór financiering:
Cap rate = netto operationeel resultaat / marktwaarde of totale investering × 100%
Je laat rente en aflossing buiten beschouwing. Daardoor kun je objecten met verschillende financieringsstructuren beter naast elkaar leggen. Het nadeel is dat de cap rate niets zegt over de financieringslast op jouw balans of over het rendement op je eigen geld.
Stel dat een woning na exploitatiekosten een netto operationeel resultaat van €12.000 heeft en de totale investering €300.000 bedraagt. De cap rate is dan 4%. Dit voorbeeld gebruikt ronde bedragen om de werking van de formule te tonen, niet als marktverwachting.
De gekozen noemer moet consequent zijn. Gebruik je aankoopprijs bij het ene object en marktwaarde bij het andere, dan vergelijk je geen gelijke grootheden.
Cash-on-cash voor eigen vermogen
Cash-on-cash beantwoordt een andere vraag:
Cash-on-cash rendement = jaarlijkse kasstroom na financiering / ingelegd eigen vermogen × 100%
Neem een jaarlijkse kasstroom na rente van €8.000 en €100.000 eigen vermogen. Dan bedraagt het cash-on-cash rendement 8%. Aflossing kan in een apart overzicht worden toegevoegd als vermogensopbouw, zodat je niet doet alsof aflossing een exploitatieopbrengst is.
Deze maatstaf werkt goed wanneer je wilt weten hoeveel jaarlijkse cashflow je eigen inleg produceert. Hij werkt minder goed als zelfstandige maatstaf wanneer waardegroei, een verkoopmoment of grote tussentijdse investeringen de kern van de strategie vormen.
IRR voor geldstromen op verschillende momenten
IRR, de interne-opbrengstvoet, zoekt het rendement waarbij de contante waarde van alle kasstromen gelijk wordt aan nul. Je neemt de initiële investering, jaarlijkse netto kasstromen, verbouwingen, herfinancieringen en verkoopopbrengst op met hun werkelijke tijdstip.
Een vereenvoudigd schema ziet er zo uit:
- Jaar 0: eigen inleg en aankoopkosten als negatieve kasstroom.
- Tussentijdse jaren: netto kasstroom na exploitatie en financiering.
- Verkoopjaar: verkoopopbrengst minus verkoopkosten en resterende schuld.
IRR is nuttig voor meerjarige scenario's omdat een ontvangen euro vandaag niet dezelfde waarde heeft als een euro later. De uitkomst hangt wel sterk af van de exitwaarde. Een optimistische verkoopprijs kan de IRR flink optrekken zonder dat de dagelijkse exploitatie verbetert.
Voor periodieke stortingen en opnames is een tijdgewogen methode vaak zuiverder. Rabobank beschrijft TWRR als een methode waarbij stortingen en opnames buiten het dagrendement blijven en deelrendementen daarna aaneengeschakeld worden.
Residueel rendement voor grondwaarde
Bij ontwikkeling draait de vraag vaak om de maximale grondwaarde. De residuele benadering start met de verwachte opbrengsten en trekt alle ontwikkelkosten en het gewenste resultaat af:
Residuele grondwaarde = opbrengsten − bouwkosten − bijkomende kosten − financiering − risico en resultaat
De STIKO-conforme HaalbaarheidsScan van Percelio sluit aan op dit soort ontwikkelanalyses. Gebruik bijvoorbeeld een scenario met verkoopopbrengsten, bouwkosten, adviseurs, leges, financiering en een ontwikkelaarsresultaat. Als één van die posten ontbreekt, is de residuele grondwaarde te hoog.
Voor een locatieanalyse kun je de Haalbaarheidsanalyse voor vastgoed gebruiken als vertrekpunt voor opbrengsten, kosten en rendementsprognoses. De uitkomst blijft afhankelijk van jouw programma, planning, verkoopstrategie en onderliggende marktdata. Residueel rekenen is geen taxatie, maar een toets op haalbaarheid en onderhandelingsruimte.
Veelgemaakte fouten die je rendement vertekenen
Een fout rendement ziet er vaak professioneel uit. Er staat een formule, een percentage en misschien zelfs een grafiek. De zwakte zit meestal in een ontbrekende kostenpost, een verkeerd moment van boeken of een onduidelijke definitie van de investering.
De meest voorkomende vertekeningen
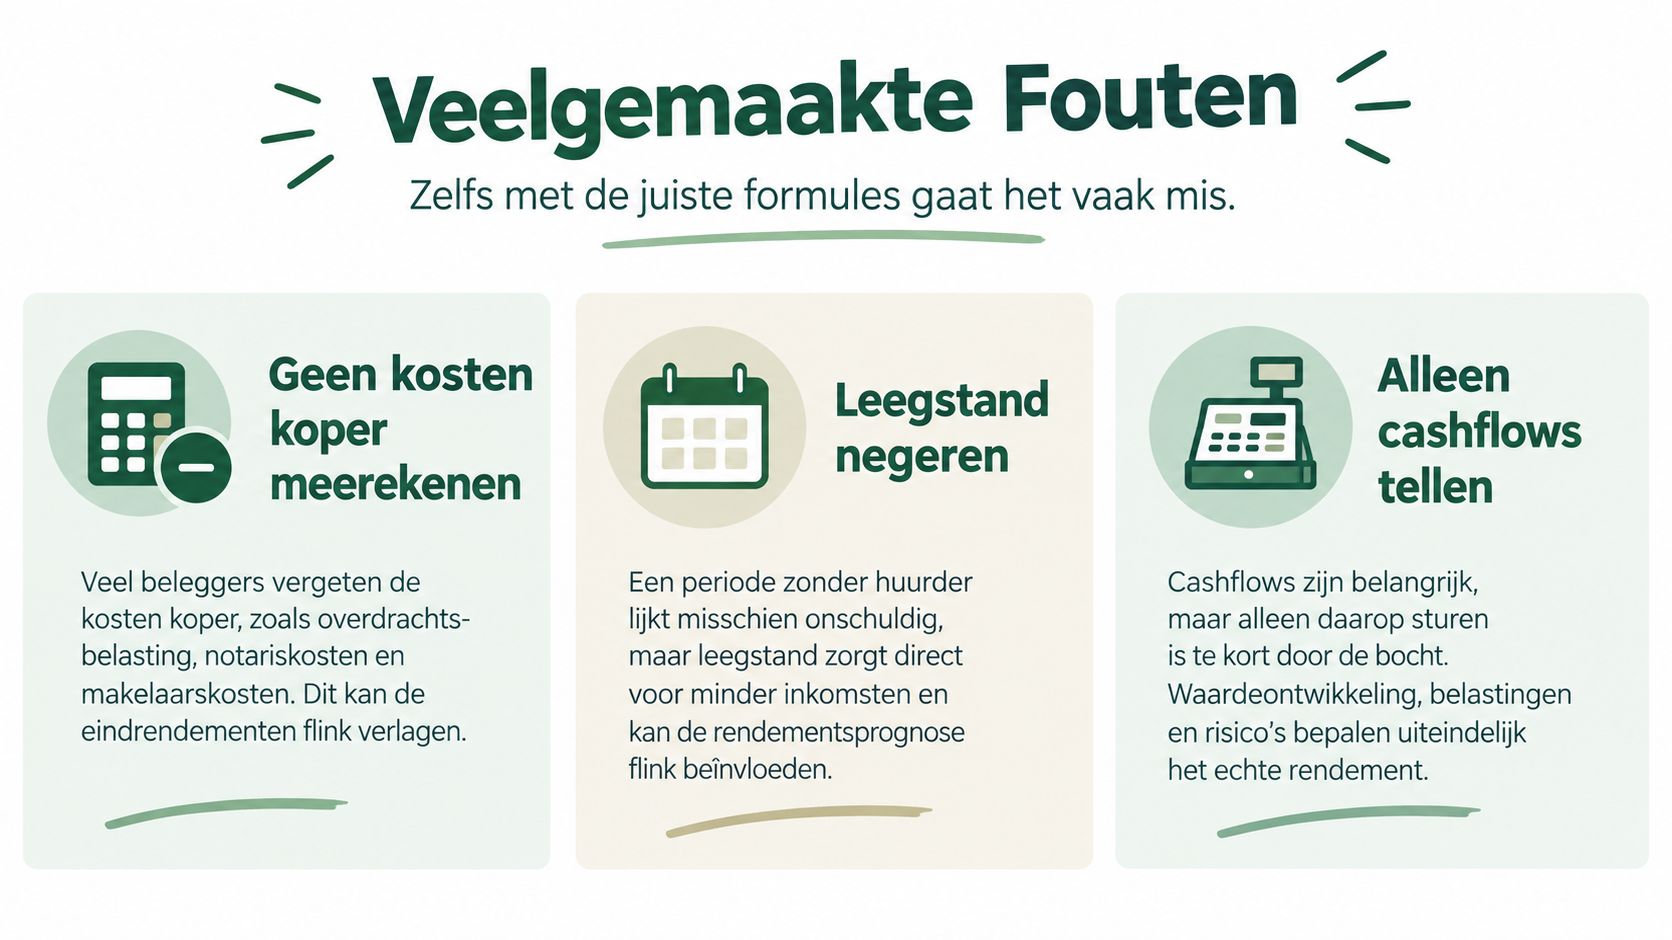
- Kosten koper op nul zetten: de huur wordt dan afgezet tegen een investering die lager is dan het bedrag dat je werkelijk nodig hebt.
- Leegstand negeren: de berekening veronderstelt dat iedere maand volledig wordt geïnd en dat mutatie geen inkomstenverlies veroorzaakt.
- Bruto als netto presenteren: rente, onderhoud, beheer, verzekering, VvE en belastingen verdwijnen uit beeld.
- Aflossing verkeerd boeken: aflossing is geen gewone exploitatiekostenpost. Het verlaagt de schuld en verandert het eigen vermogen.
- Exitwaarde te positief maken: een hogere verkoopwaarde kan de IRR verbeteren, maar alleen als de aanname met vergelijkbare verkopen en een realistische verkoopkostenpost wordt onderbouwd.
- Fiscaliteit verwarren met exploitatie: operationele yield en fiscaal werkelijk rendement beantwoorden verschillende vragen.
De Belastingdienst gebruikt voor het werkelijk rendement in box 3 een andere berekeningslogica dan een eenvoudige huur-yield. Raadpleeg daarom de rekenvoorbeelden voor werkelijk rendement van de Belastingdienst en zet belasting niet zonder toelichting in hetzelfde vak als onderhoud of beheer.
Cashflows zijn geen rendement
Een belegger die geld bijstort, ziet de portefeuillewaarde stijgen. Die stijging is niet automatisch rendement. Hetzelfde geldt voor een opname, die de waarde verlaagt zonder dat de belegging noodzakelijk verlies heeft gemaakt.
De absolute controleformule is:
(eindwaarde − beginwaarde) / beginwaarde × 100%
Die formule werkt voor een eenvoudige periode zonder tussentijdse stortingen of opnames. Bij regelmatige cashflows moet je de perioden opsplitsen of een methode gebruiken die het effect van de cashflows correct verwerkt. De Nederlandse uitleg van BerekenHet over behaald rendement geeft naast de absolute formule ook de CAGR-formule voor jaarlijkse vergelijking over meerdere jaren:
((eindwaarde / beginwaarde)^(1 / aantal jaren) − 1) × 100
TWRR en Money-Weighted Return hebben een ander doel
TWRR beoordeelt de prestatie van de belegging zelf door externe geldstromen buiten de deelrendementen te houden. Dat is geschikt wanneer je beheerders of strategieën wilt vergelijken zonder dat de timing van jouw stortingen de uitkomst bepaalt.
Money-Weighted Return, vaak benaderd met IRR, weegt juist mee wanneer je geld hebt ingelegd of opgenomen. Deze maatstaf past beter bij de vraag wat jouw eigen kapitaal werkelijk heeft verdiend. Twee beleggers met dezelfde portefeuille kunnen dus verschillende money-weighted resultaten hebben als hun stortingsmomenten verschillen.
Controleer altijd eerst de cashflowkalender. Zonder datums weet je niet of je rendement meet of alleen kapitaalbeweging.
Sneller en nauwkeuriger rendement berekenen met Percelio
Een werkbaar rendementsmodel begint met een adres, niet met een losse huurprijs. Verzamel eerst objectkenmerken, WOZ, perceeloppervlakte, bouwjaar, kadastrale grenzen en vergelijkbare verkopen. Voeg daarna huur, kosten, financiering en scenario's toe in één rekenblad.
Percelio koppelt Nederlandse geodata en woningdata op adresniveau. Het platform haalt informatie uit onder meer PDOK, Kadaster en BAG en kan gegevens zoals WOZ-waarde, woonoppervlakte, bouwjaar en kadastrale grenzen bijeenbrengen. De Waardebepaling van Percelio gebruikt vergelijkbare verkopen en een eigen database met transactie- en biedresultaten als input voor een realistischer waardebeeld.
Een praktische workflow
- Identificeer het object: controleer adres, BAG-gegevens, gebruiksdoel, oppervlakte en bouwjaar.
- Onderbouw de waarde: vergelijk WOZ, Kadastertransacties, lokale bieddruk en vergelijkbare woningen.
- Bouw de exploitatie op: gebruik contracthuur of een onderbouwde markthuur en zet alle kosten afzonderlijk.
- Maak financieringsscenario's: onderscheid rente, aflossing, eigen vermogen en lening.
- Kies de juiste metric: bruto voor screening, netto voor exploitatie, cap rate voor vergelijking, cash-on-cash voor eigen vermogen en IRR voor meerjarige kasstromen.
- Test de aannames: verlaag de huur, verhoog onderhoud, voeg leegstand toe en verlaag de exitwaarde.
- Leg de uitkomst vast: bewaar bronnen, peildata en aannames bij het objectrapport.
De Kaart ontwerper helpt relevante kaartlagen te selecteren en als DXF of DWG te exporteren. Het PerceelRapport bundelt locatie-, bestemmingsplan-, omgevings- en kadasterinformatie voor due diligence. Voor aankoopbeslissingen kunnen BiedAdvies en vergelijkbare verkoopdata de prijsaanname aanscherpen, terwijl de HaalbaarheidsScan helpt bij residueel rekenen voor ontwikkellocaties.
Een rendement is pas betrouwbaar wanneer een andere lezer jouw invoer kan nalopen. Zet daarom niet alleen het eindpercentage in je rapport, maar ook de totale investering, netto kasstroom, financieringsvoorwaarden, fiscale uitgangspunten en gevoeligheden.
Gebruik Percelio om per adres de relevante WOZ-, BAG-, Kadaster- en omgevingsdata te verzamelen en vertaal die gegevens naar een controleerbaar rendementsmodel. Bezoek Percelio en werk je volgende vastgoedberekening uit met onderbouwde waarde-, huur- en locatie-informatie.
Geschreven door
Oprichter van Percelio. Schrijft over vastgoeddata, woningmarkt en geo-informatie.