Cashflow prognose voor vastgoed en ontwikkeling
Cashflow prognose voor vastgoed en ontwikkelprojecten: opbouw, methoden, valkuilen en hoe geodata de nauwkeurigheid verbetert.

Een cashflow prognose maakt een vastgoedproject bestuurbaar zodra inkomsten, uitgaven en timing als afzonderlijke kasstromen worden gemodelleerd. De Nederlandse vastgoedpraktijk werkt daarbij met uiteenlopende databronnen, van BAG en Kadaster tot CBS, RVO en PDOK, terwijl NRVT-inflatiescenario's voor langjarige modellen lopen van 3,50% in 2024 via 3,00% in 2025 naar 2,00% vanaf 2028.
Een ontwikkelaar merkt dat meestal niet bij het invullen van de eerste Excelregels. Het probleem ontstaat later, wanneer de grond al is aangekocht, de vergunning opschuift en verkoopopbrengsten pas na oplevering binnenkomen. De prognose leek sluitend, maar de liquiditeit staat onder druk. Een model wordt pas betrouwbaar als iedere kwetsbare aanname, zoals verkoopprijs, bouwtijd, rente, huurindexatie en exploitatielast, aan een peildatum en een controleerbare Nederlandse bron is gekoppeld.
Inhoudsopgave
- Waarom een cashflow prognose het verschil maakt
- Wat een cashflow prognose precies is
- Kerncomponenten van een betrouwbare prognose
- Methoden en aannames naast elkaar
- Rekenvoorbeeld en sjabloon voor een klein project
- Valkuilen en checks die je prognose redden
- Hoe geodata je prognose nauwkeuriger maakt
Waarom een cashflow prognose het verschil maakt
Een middelgrote ontwikkelaar in de Randstad staat op het punt grond aan te kopen voor 28 woningen. De grondverkoper vraagt €4,2 miljoen. Op basis van WOZ-referenties lijkt de verwachte opbrengst ruim voldoende, maar de eerste haalbaarheidssheet laat vooral een eindsaldo zien. De momenten waarop het geld daadwerkelijk beweegt, blijven vaag.
Dat is precies waar een cashflow prognose waarde toevoegt. In een uitgewerkt model worden de inkomsten uit woningverkopen niet als één bedrag aan het einde gezet. Ze worden gekoppeld aan reserveringen, termijnen, oplevering en eindbetalingen. Aan de uitgavenkant staan niet alleen grond en bouw, maar ook rente, belastingen, plankosten, sloop, bouwrijp maken en tijdelijke exploitatie.
Drie momenten die het model blootlegt
De eerste vraag is wanneer de grondrente begint te lopen. Dat moment kan samenhangen met levering, uitgestelde betaling of een financieringsconstructie. Een paar maanden verschil werkt door in de rentelast en in de periode waarin het project kapitaal vasthoudt.
Daarna verschijnt de piek in de financieringsbehoefte tijdens de bouw. De ontwikkelaar betaalt bouwtermijnen en kosten voordat alle verkoopopbrengsten beschikbaar zijn. Het model moet daarom niet alleen de totale bouwsom tonen, maar ook de betaalmomenten per fase.
Het derde knelpunt zit vaak tussen oplevering en eindopleveringsbetalingen. Het project is fysiek gereed, maar een deel van het geld staat nog niet op de rekening. Die periode kan samenvallen met rente, beheer, herstelpunten of tijdelijke leegstand.
| Onderdeel | Vraag in de prognose |
|---|---|
| Inkomsten | Wanneer worden verkoop-, huur- of subsidieontvangsten werkelijk geïnd? |
| Uitgaven | Wanneer vallen grond, bouw, belastingen en exploitatiekosten? |
| CAPEX en OPEX | Welke kosten horen bij ontwikkeling en welke lopen door tijdens exploitatie? |
| Financieringslasten | Hoe ontwikkelt de rente mee met de opgenomen schuld? |
| Aannames | Welke bron, peildatum en bandbreedte onderbouwen elke regel? |
Praktische regel: Een positief projectresultaat zegt weinig als het model niet laat zien wanneer de rekening moet worden betaald.
Het verschil tussen een haalbare en een mislukte ontwikkeling zit zelden uitsluitend in de bouwkosten. Het zit in de volgorde en het tempo van kasstromen. Daarom moet een ontwikkelaar niet alleen vragen wat het project oplevert, maar ook hoeveel liquiditeit op welk moment nodig is.
Wat een cashflow prognose precies is
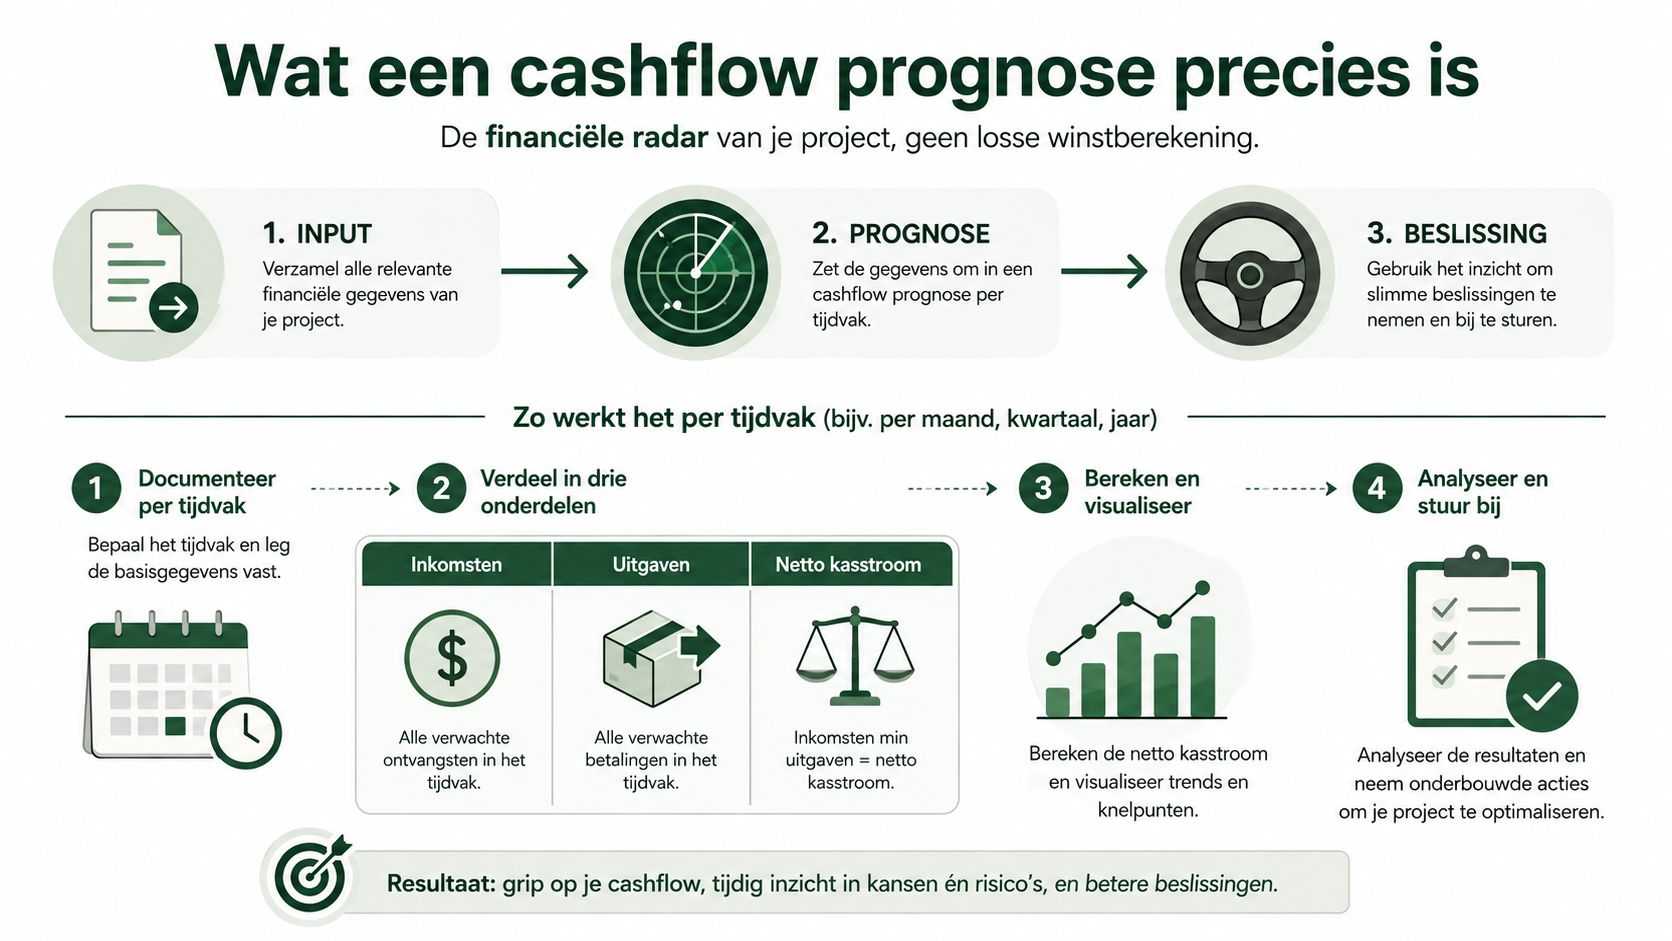
Een cashflow prognose is het financiële radarscherm van een project. Het is geen losse winstberekening, maar een tijdlijn die laat zien wanneer geld binnenkomt, wanneer het vertrekt en welk saldo daarna overblijft.
Per maand, kwartaal of ander gekozen tijdvak staan minimaal drie kolommen:
- Inkomende kasstromen, zoals verkoopopbrengsten, huur, subsidies of financieringsontvangsten.
- Uitgaande kasstromen, zoals grond, bouw, rente, belastingen, adviseurs en onderhoud.
- Netto kasstroom en financieringsbehoefte, het verschil tussen ontvangsten en betalingen, inclusief het beschikbare saldo.
De drie vragen achter elk model
Een bruikbare prognose beantwoordt drie vragen. Wanneer wordt er geld uitgegeven? Dat gaat over grondlevering, bouwtermijnen, leges, adviseurs en aflossingen. Wanneer komt het geld terug? Daarvoor zijn verkoopcontracten, betaaltermijnen, verhuurstart en oplevering van belang.
De derde vraag luidt: is de tussenliggende financieringsbehoefte haalbaar, en tegen welke rente? Een project kan op papier winstgevend zijn en toch tijdelijk onvoldoende liquiditeit hebben. De AFM rapporteerde voor 2025 op de Nederlandse beleggingsfondsenmarkt een korte-termijn liquiditeitsmismatch van circa €6 miljard en een mismatch op 181 tot 365 dagen van circa €17 miljard, tegenover een totaal NAV-volume van meer dan €1.500 miljard. Die cijfers gaan niet rechtstreeks over één vastgoedproject, maar illustreren wel waarom timing en liquiditeitsprofiel afzonderlijk moeten worden gemodelleerd. De AFM-context rond liquiditeitsmismatch ondersteunt die technische benadering.
Een winst-en-verliesrekening werkt anders. Die volgt het toerekeningsbeginsel en kan opbrengsten en kosten tonen voordat een betaling werkelijk plaatsvindt. Een balans is weer een momentopname van bezittingen, schulden en eigen vermogen. De cashflow prognose volgt de beweging van geld.
Een model wordt pas betrouwbaar als volumes, prijzen en data niet uitsluitend uit gevoel komen. De BAG levert daarvoor de objectbasis. Het Kadaster koppelt geregistreerde woningtransacties aan objectgegevens zoals bouwjaar en oppervlakte. CBS- en RVO-informatie kan de markt- en gebruiksaannames verder inkaderen.
Kerncomponenten van een betrouwbare prognose
Een vastgoedprognose valt of staat met vijf onderdelen. Elk onderdeel kan afzonderlijk redelijk lijken, terwijl de combinatie toch een te optimistische liquiditeitscurve oplevert.
Inkomsten
De opbrengstenregel verdient meer aandacht dan alleen een verkoopprijs per vierkante meter. Kijk naar woningtype, oppervlakte, bouwjaar, ligging en vergelijkbare transacties. De BAG is daarbij een landelijke basisregistratie voor adressen en gebouwen. Eind 2024 telde de BAG 9.858.542 actieve adressen, volgens de informatie van het Kadaster over de BAG. Dat maakt de registratie geschikt als objectbasis voor validatie, maar niet automatisch als bewijs voor iedere verkoopprijs.
Het Kadaster-vastgoeddashboard rapporteert het aantal bestaande woningen dat aan particulieren is verkocht en geregistreerd. Dat onderscheid is belangrijk. Een ontwikkelaar die verkooptempo of residuele grondwaarde onderbouwt, moet duidelijk maken dat hij geregistreerde transacties gebruikt en niet een breder, anders samengesteld marktvolume. Voor een verdere uitwerking van de grondwaardelogica kun je grondwaarde berekenen als apart onderdeel van de haalbaarheidsanalyse gebruiken.
Uitgaven
Bouwkosten blijven kwetsbaar wanneer ze alleen uit oude kengetallen komen. Leg per kostenpost vast of het om sloop, bouwrijp maken, constructie, installaties, afwerking, infrastructuur of plankosten gaat. Plankosten verdwijnen vaak uit een vroege versie van het model en komen later alsnog als harde kasuitgave terug.
Timing
Een vergunningvertraging verschuift niet alleen de oplevering. Ook grondrente, bouwrente, verzekeringen, projectmanagement en verkoopkosten kunnen langer doorlopen. Werk daarom met expliciete betaaldata of tijdvakken, niet met één gemiddelde looptijd.
CAPEX en OPEX
CAPEX omvat ontwikkelings- en investeringsuitgaven, zoals grond, bouw en vaste voorzieningen. OPEX bestaat uit terugkerende lasten, zoals beheer, onderhoud, VvE-gerelateerde kosten of exploitatie tijdens leegstand. Wie die categorieën mengt, krijgt een onduidelijk beeld van de grondwaarde, de financieringsstructuur en het moment waarop kasgeld nodig is.
Financiering
Rente en bereidstellingsprovisie mogen niet als ongewijzigde vaste regels in het model blijven staan. De last hangt samen met de opgenomen schuld, looptijd, aflossing, zekerheden en het risicoprofiel. Nederlandse vastgoedmodellen zijn ook gevoelig voor inflatie. NRVT-scenario's die in de Nederlandse vastgoedpraktijk worden gebruikt, noemen voor het gemiddelde scenario 2,16% voor 2025 tot en met 2034 en 2,11% voor 2025 tot en met 2039. De bron voor deze scenario's is opgenomen in het perspectief voor de vastgoedsector 2026. In een DCF werkt inflatie vaak door aan zowel de inkomsten- als de kostenkant, waardoor kleine wijzigingen over een lange horizon de contante waarde merkbaar kunnen beïnvloeden.
| Component | Typische fout in projecten |
|---|---|
| Inkomsten | Verkoopprijzen te los koppelen van BAG- en Kadastertransacties |
| Uitgaven | Bouwkosten baseren op verouderde kengetallen en plankosten vergeten |
| Timing | Vergunning- en bouwduur te kort inschatten |
| CAPEX en OPEX | Investeringen en doorlopende exploitatiekosten vermengen |
| Financiering | Nominale rente invoeren zonder schuldopbouw en aflossingsschema |
Juist deze onderdelen zijn objectief te toetsen. Dat maakt geodata geen los hulpmiddel naast het financiële model, maar een manier om de aannames onder elke regel zichtbaar te maken.
Methoden en aannames naast elkaar
De juiste methode hangt af van de projectfase. Een vroege grondscan vraagt om snelheid. Een verwerving met bouwtijd vraagt om timing. Een tender of publiek-private samenwerking vraagt om bandbreedtes en bestuurbare scenario's.
Statische DCF
Een statische DCF zet toekomstige netto kasstromen in een beperkt aantal perioden en rekent ze terug met een disconteringsvoet. De aanpak werkt goed voor een eerste haalbaarheidsscan, zeker wanneer nog weinig ontwerp- en planningsinformatie beschikbaar is. Het model is overzichtelijk en snel aan te passen.
De zwakte zit in de aggregatie. Wanneer grond, bouw, verkoop en exit in brede jaarblokken worden samengevoegd, verdwijnen betaalmomenten uit beeld. De disconteringsvoet geeft dan een nette uitkomst, terwijl de liquiditeitsbehoefte tussentijds onvoldoende zichtbaar blijft.
Bucketmodel
Een bucketmodel verdeelt kasstromen over maand- of kwartaalbuckets. Grondverwerving, bouwtermijnen, rente, verkoop en aflossing krijgen ieder hun eigen tijdvak. Voor een grondverwerving met bouwtijd is dit meestal de werkbare middenweg tussen detail en beheersbaarheid.
Het model vraagt meer invoerdiscipline. Je moet betaalmomenten, schuldopname, aflossing en exit-liquiditeit afzonderlijk vastleggen. Dat extra werk verdient zich terug zodra verkoop of oplevering verschuift.
Scenariomodel
Een scenariomodel gebruikt meerdere sets aannames. Denk aan een lagere verkoopprijs, langere bouwtijd, gewijzigde rente, andere exit-yield of vertraagde verhuurbare oplevering. De kracht zit in sensitiviteitsanalyse. De zwakte is dat een model snel ondoorzichtig wordt als iedere cel een eigen variant krijgt.
| Methode | Aggregatie cashstromen | Beste projectfase | Foutgevoeligheid |
|---|---|---|---|
| Statische DCF | Brede perioden en netto kasstromen | Eerste haalbaarheidsscan | Hoog bij timingverschillen |
| Bucketmodel | Maand- of kwartaalbuckets | Verwerving en bouw | Beheersbaar bij goede brondata |
| Scenariomodel | Meerdere tijdlijnen en aannames | Tender, PPS en besluitvorming | Hoog bij te veel variabelen |
De disconteringsvoet moet passen bij risico, looptijd en kasstroomprofiel. Gebruik geen schijnprecisie. Een statische DCF is niet automatisch beter omdat hij een exact rendement toont. Een bucketmodel is niet automatisch betrouwbaarder als de invoerdata onzeker blijft.
Mijn voorkeur is praktisch. Start met een statische DCF, voeg daarna buckets toe rond grond, bouw en exit, en bouw pas scenario's wanneer de beslisvraag daarom vraagt. Zo blijft het model controleerbaar en krijgt sensitiviteitsanalyse betekenis.
Rekenvoorbeeld en sjabloon voor een klein project
Neem een klein woningbouwproject met 8 grondgebonden woningen op een kavel van circa 1.200 m². De bedragen hieronder zijn geen marktwaarderingen, maar een invulbaar modelvoorbeeld. In een echt project moeten ze worden vervangen door offertes, transactiereferenties, financieringsindicaties en objectdata.
Begin met de objectbasis. Controleer de kadastrale percelen en eigendom via BRK, lees bestaande panden en bouwjaren uit de BAG en gebruik WOZ- en transactiegegevens uitsluitend als referentie voor de opbrengsten. Het Kadaster-vastgoeddashboard maakt duidelijk dat geregistreerde woningtransacties een specifieke databron vormen. CBS-buurtinformatie kan vervolgens helpen om vraag, huishoudensamenstelling en prijsniveau kwalitatief te beoordelen.
Voorbeeld per kwartaal
Onderstaande bedragen zijn voorbeeldbedragen zonder actuele marktclaim. Ze laten zien hoe je posten en aannames in een sjabloon kunt structureren.
| Post | Bedrag (€) | Bron / aanname |
|---|---|---|
| Grondverwerving | 1.200.000 | Koopovereenkomst, perceelcontrole via BRK |
| Sloop en bouwrijp maken | 120.000 | Sloopofferte en terreininspectie |
| Stichtingskosten | 2.400.000 | Bouwraming per woningtype |
| OPEX tijdens leegstand | 40.000 | Beheer, verzekering en onderhoud tijdens de tussenfase |
| Verkoopopbrengsten woningen | 4.400.000 | Referenties uit Kadaster, BAG en WOZ |
| Financieringslasten | 260.000 | Bankindicatie, opnameprofiel en aflossingsschema |
| Saldo vóór belastingen en ontwikkelwinst | 380.000 | Voorbeeldsom van ontvangsten minus uitgaven |
Een eenvoudige kwartaalindeling kan er als volgt uitzien:
| Periode | Inkomsten (€) | Uitgaven (€) | Netto kasstroom (€) |
|---|---|---|---|
| Q1, verwerving | 0 | 1.260.000 | -1.260.000 |
| Q2, ontwerp en voorbereiding | 0 | 180.000 | -180.000 |
| Q3, bouwfase | 0 | 1.200.000 | -1.200.000 |
| Q4, bouwfase | 0 | 1.200.000 | -1.200.000 |
| Q5, verkoop en oplevering | 4.400.000 | 860.000 | 3.540.000 |
De grootste gevoeligheid zit hier niet alleen in de totale stichtingskosten. De combinatie van verkoopmoment, bouwduur en financieringslasten bepaalt hoe lang het negatieve saldo moet worden gefinancierd. Test daarom afzonderlijk wat er gebeurt als verkooptermijnen opschuiven, een deel van de woningen later wordt verkocht of de bouw in fasen wordt opgenomen.
Voor een installatie op het project kun je de terugverdientijd los van de vastgoedexploitatie beoordelen met een terugverdientijdcalculator voor zonnepanelen. Dat voorkomt dat een duurzaamheidsinvestering zonder onderbouwde kasstroom als algemene besparing in het vastgoedmodel belandt.
Wie dit soort aannames eerst op projectniveau wil ordenen, kan een haalbaarheidsanalyse voor vastgoed gebruiken als structuur voor kosten, opbrengsten, fasering en financiering.
Valkuilen en checks die je prognose redden
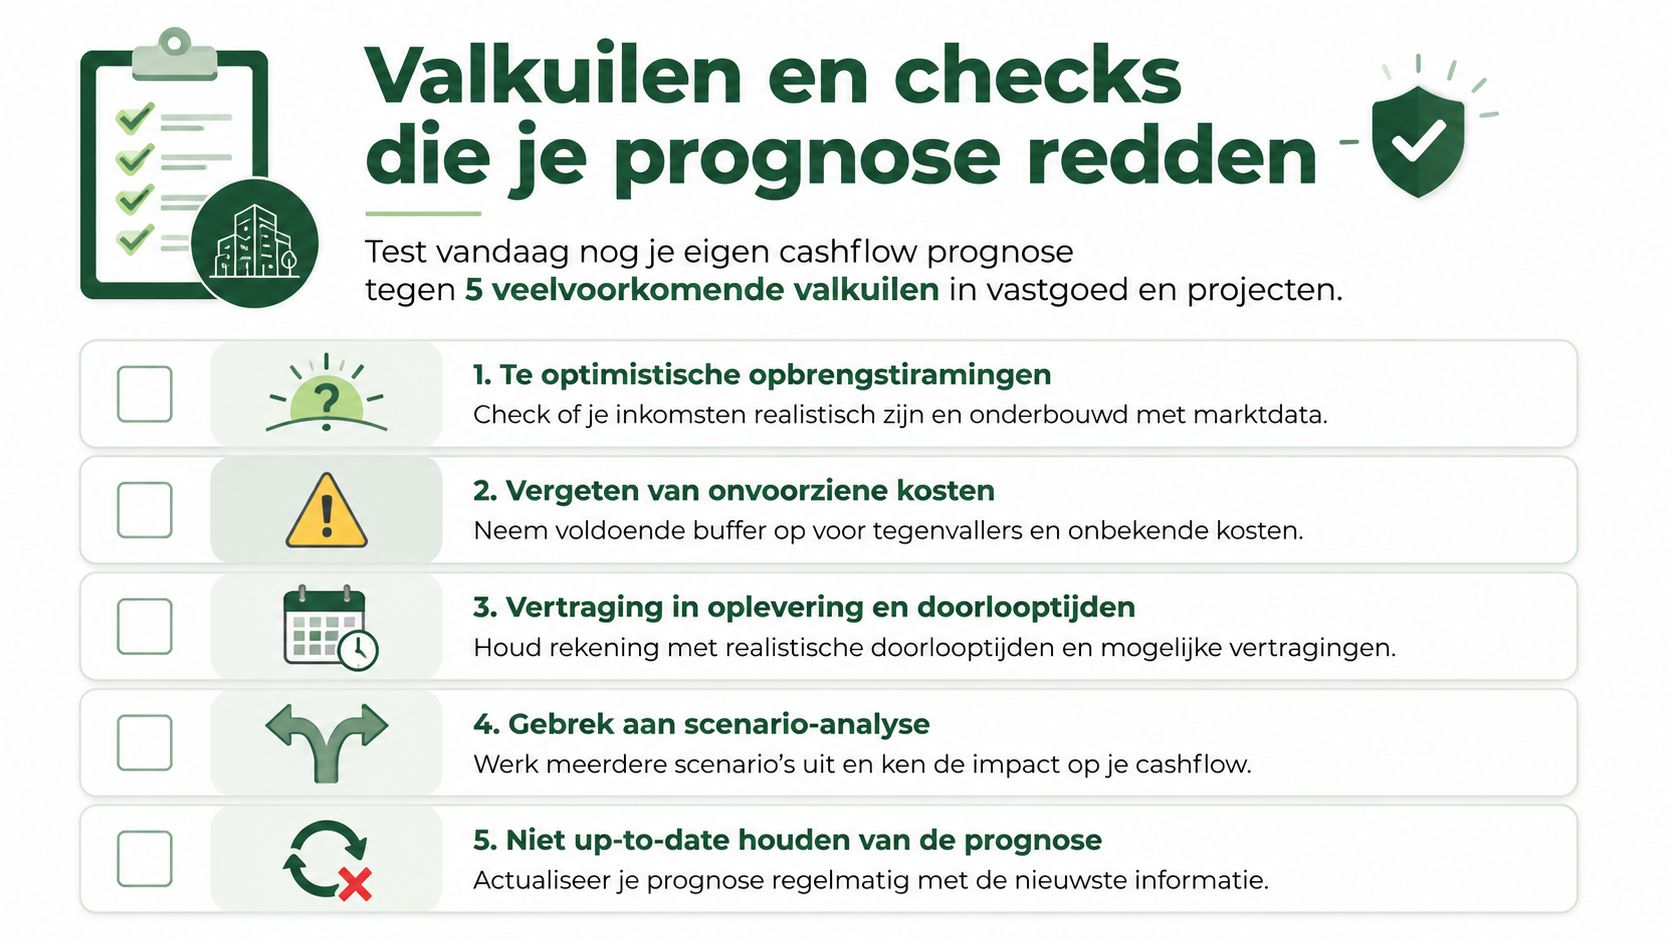
Een prognose verdient pas vertrouwen nadat iemand haar bewust heeft aangevallen. Plan daarvoor een korte controle waarin je niet zoekt naar bevestiging, maar naar de regel die het saldo kan breken.
Te optimistische opbrengsten
Een verkoopprijs zonder referentie is geen aanname, maar een wens. Open vandaag het Kadaster-vastgoeddashboard en leg drie relevante transacties naast je model. Vergelijk niet alleen locatie, maar ook woningtype, oppervlakte, bouwjaar, perceel en transactiemoment.
Een bandbreedte rond 5% landelijk en circa 7% in Amsterdam kan het marktsentiment rond overbieden helpen duiden, maar alleen wanneer je het jaar en de bron benoemt. Een bron vat voor Amsterdam in 2020 5,3% boven de vraagprijs samen, terwijl actuele marktsamenvattingen andere waarden noemen. Gebruik zulke signalen niet als automatische opslag op je verkoopprijs. De Amsterdamse overbiedingscontext vraagt juist om bron- en jaardiscipline.
OPEX tijdens leegstand
Maak een aparte regel voor verzekering, beheer, beveiliging, onderhoud, energie en belastingen zolang een object nog niet volledig verhuurd of verkocht is. Zet die kosten niet stil op de opleverdatum als de kasstroom pas later binnenkomt.
Onderschatte bouwtijd
Controleer of vergunning, aanbesteding, bouw, nutsvoorzieningen en opleverpunten afzonderlijk in de tijdlijn staan. Verleng daarna alleen de bouwfase in een kopie van het model en kijk welke rentelast en OPEX doorlopen.
Nominale rente als financieringslast
Vraag een bankindicatie waarin de effectieve rente, opname, aflossing, looptijd en provisies zichtbaar zijn. Een percentage in één invoercel kan de schuldcurve niet vervangen.
Geen liquiditeitsbuffer
Laat een vertraging in verkoop of verhuurbare oplevering doorwerken naar de kaspositie. De AFM-waarschuwing over mismatches maakt duidelijk waarom maand- of kwartaalbuckets, afzonderlijke schuldaflossing en exit-liquiditeit nodig zijn. Een buffer is geen verborgen winstcorrectie, maar een expliciete maatregel tegen timingrisico.
Een cashflow prognose wordt stuurinformatie zodra een ander persoon de aannames kan reproduceren, wijzigen en bewust tegenspreken.
Hoe geodata je prognose nauwkeuriger maakt
Geodata werkt het beste als je haar koppelt aan de regel die ze beïnvloedt. De BAG ondersteunt de objectdefinitie. BRK en de Kadastrale Kaart helpen bij eigendom, perceelgrenzen en beperkingen. Kadaster-transacties geven context aan verkoopprijzen. CBS en RVO leveren markt- en omgevingsinformatie voor afzet en gebruik.
Bronkeuze per component
Gebruik BAG-verblijfsobjecten en panden voor oppervlakte, bouwjaar en objectidentificatie. Die gegevens kunnen de basis vormen voor huur, onderhoud en energiegerelateerde aannames. BRK, Kadastrale Kaart en informatie over splitsing zijn relevant wanneer erfpachtcanon, eigendomsbeperkingen of een splitsingshandeling de planning beïnvloeden.
CBS- en RVO-gegevens kunnen demografie, inkomen, energie en gebruikscontext ondersteunen. WOZ-waarden zijn bruikbaar als referentie bij verkoopprijs en residuele grondwaarde, maar vormen geen automatische marktprijs. Voor locatie en omgevingsfactoren kun je een locatiecheck gebruiken voordat je een object aan een prognose koppelt.
| Cashflow-component | Primaire bron | Secundaire bron | Gebruik in prognose |
|---|---|---|---|
| Object en oppervlakte | BAG | PDOK | VVO, bouwjaar, objectkoppeling |
| Eigendom en perceel | BRK en Kadastrale Kaart | Splitsingsinformatie | Verwerving, beperkingen, timing |
| Verkoopopbrengst | Kadaster-transacties | WOZ | Referentieprijs en afzet |
| Vraag en doelgroep | CBS | RVO | Afzetcurve en gebruiksaannames |
| Exploitatie | BAG en objectinspectie | CBS en RVO | OPEX, onderhoud en energie |
| Omgeving en locatie | PDOK | Gemeentelijke bronnen | Risico's, bereikbaarheid en plancontext |
PDOK-endpoints en de LV BAG-viewer maken actuele raadpleging mogelijk. Filter altijd op bron, peildatum en mutatiedatum. Een object dat na je oorspronkelijke export is gewijzigd, mag niet ongemerkt als actuele waarheid in een langlopend model blijven staan.
Voor schaalbare projecten kan een koppeling met gespecialiseerde omgevingen zoals DataSciencePark, Lindus of Vabi nodig zijn. Dat is pas zinvol wanneer handmatige verwerking de controleerbaarheid aantast. De implementatiechecklist voor Excel of Power BI bestaat uit zes vaste velden:
- Bron: leg de herkomst per aanname vast.
- Peildatum: noteer wanneer de data is geraadpleegd.
- Schaal: onderscheid object-, perceel-, buurt- en gemeenteniveau.
- Transformatie: beschrijf bewerkingen, filters en aggregaties.
- Validatie: vergelijk modeluitkomsten met transacties, offertes of inspecties.
- Archivering: bewaar de gebruikte dataset en modelversie bij het besluit.
Een goede cashflow prognose is daarmee geen statisch Excel-document. Het is een gecontroleerde vertaling van objectdata, marktinformatie, planning en financiering naar kasstromen die een ontwikkelaar kan bespreken met grondverkoper, bank, aannemer en investeerder.
Percelio brengt BAG-, Kadaster-, WOZ- en omgevingsdata samen voor locatieonderzoek, haalbaarheidsanalyse en gefaseerde vastgoedcashflows. Gebruik Percelio om je volgende project sneller te onderbouwen, aannames vast te leggen en de financiële haalbaarheid aan een controleerbare locatiebasis te koppelen.
Geschreven door
Oprichter van Percelio. Schrijft over vastgoeddata, woningmarkt en geo-informatie.
