Slimmer kopen woning met data en strategie die werkt
Slimmer kopen woning doe je met data en plan. Ontdek voorbereiding, locatieanalyse, checks en biedstrategie met geodata voor een sterke aankoop.
Je hebt een woning gevonden die op papier klopt. De vraagprijs lijkt verdedigbaar, de bezichtiging voelt goed en de makelaar meldt dat er meerdere geïnteresseerden zijn. Toch weet je nog niet of de tuin werkelijk bij het perceel hoort, welke verbouwing planologisch mogelijk is of hoeveel ruimte er na de aankoop overblijft voor onderhoud. In een krappe markt moet je die antwoorden hebben voordat je enthousiast een bod uitbrengt.
Het Nederlandse woningtekort werd in 2024 geraamd op 4,9% van de woningvoorraad, bijna 400.000 woningen. Dezelfde raming zet 8,385 miljoen huishoudens tegenover 8,204 miljoen woningen en rekent met een noodzakelijke buffer van 135.000 woningen bovenop de feitelijke vraag naar woonruimte. Die structurele schaarste maakt slimmer kopen in Nederland minder een kwestie van geluk en meer van voorbereiding, timing en regionale kennis. (Staat van de Volkshuisvesting 2024)
Een werkbare route bestaat uit vijf stappen: Research, Plan, Write, Register en Verify. Je onderzoekt de woning en omgeving, legt je financiële en woontechnische plan vast, schrijft je bod en voorwaarden zorgvuldig uit, registreert documenten en afspraken, en controleert alles opnieuw richting overdracht en nazorg. Dat klinkt georganiseerd, maar in de praktijk voorkomt juist die volgorde dat een snelle bezichtiging je hele besluitvorming overneemt.
Inhoudsopgave
- Slimmer kopen begint met scherp voorbereiden
- Financiën en woonwensen helder krijgen voor je zoekt
- Locatie en woning datagedreven analyseren
- Juridische en bouwkundige checks zonder verrassingen
- Bieden en onderhandelen met marktdata als houvast
- Van koop tot sleutel en slimme nazorg
Slimmer kopen begint met scherp voorbereiden
Een starter ziet op vrijdagavond een woning online, plant zaterdag een bezichtiging en hoort daar dat het bod maandag binnen moet zijn. De eerste reflex is vaak om vooral te kijken of de keuken mooi is en of de woonkamer groot genoeg voelt. De ervaren koper kijkt ook naar de onderliggende feiten: de marktwaarde, de ligging van de perceelgrens, het bouwjaar, de planologische ruimte en de voorwaarden waaronder de verkoper wil verkopen.
Die snelheid is begrijpelijk. In het vierde kwartaal van 2025 lag de NVM-krapte-indicator op 1,9 en bedroeg de gemiddelde verkooptijd 28 dagen. NVM registreerde in dat kwartaal 47.600 verkochte woningen, met een gemiddelde verkoopprijs van €502.000. (NVM over de woningmarkt in Q4 2025) Je hebt dus weinig aan een plan dat pas begint nadat je verliefd bent geworden op een woning.
Het vijfstappenmodel
Research betekent niet alleen woningadvertenties bekijken. Verzamel verkoopinformatie, vergelijkbare transacties, BAG-gegevens, kadastrale informatie, WOZ-informatie en gegevens over het bestemmingsplan. Zo weet je welke vragen je tijdens de bezichtiging moet stellen.
Plan gaat over je maximale koopsom, maandlasten, verbouwingsruimte en woonprioriteiten. Zonder vaste grenzen verandert iedere bezichtiging in een nieuwe discussie over wat je misschien toch kunt betalen.
Write is het vertalen van je analyse naar een bod. Noteer niet alleen een bedrag, maar ook de geldigheidsduur, financieringsvoorbehoud, bouwkundige voorwaarden, gewenste oplevering en eventuele roerende zaken.
Register voorkomt dat belangrijke informatie in losse e-mails verdwijnt. Bewaar het woningdossier, rapporten, vragenlijsten, berekeningen en afspraken op één plek.
Verify is de laatste controle. Controleer vóór ondertekening of de stukken overeenkomen met de woning, het perceel en je gemaakte afspraken. Na de koop blijf je dezelfde discipline gebruiken voor onderhoud, verduurzaming en waardebehoud.
Praktische regel: bied nooit alleen op basis van wat je tijdens een bezichtiging ziet. Bied op een gecontroleerd dossier.
Financiën en woonwensen helder krijgen voor je zoekt
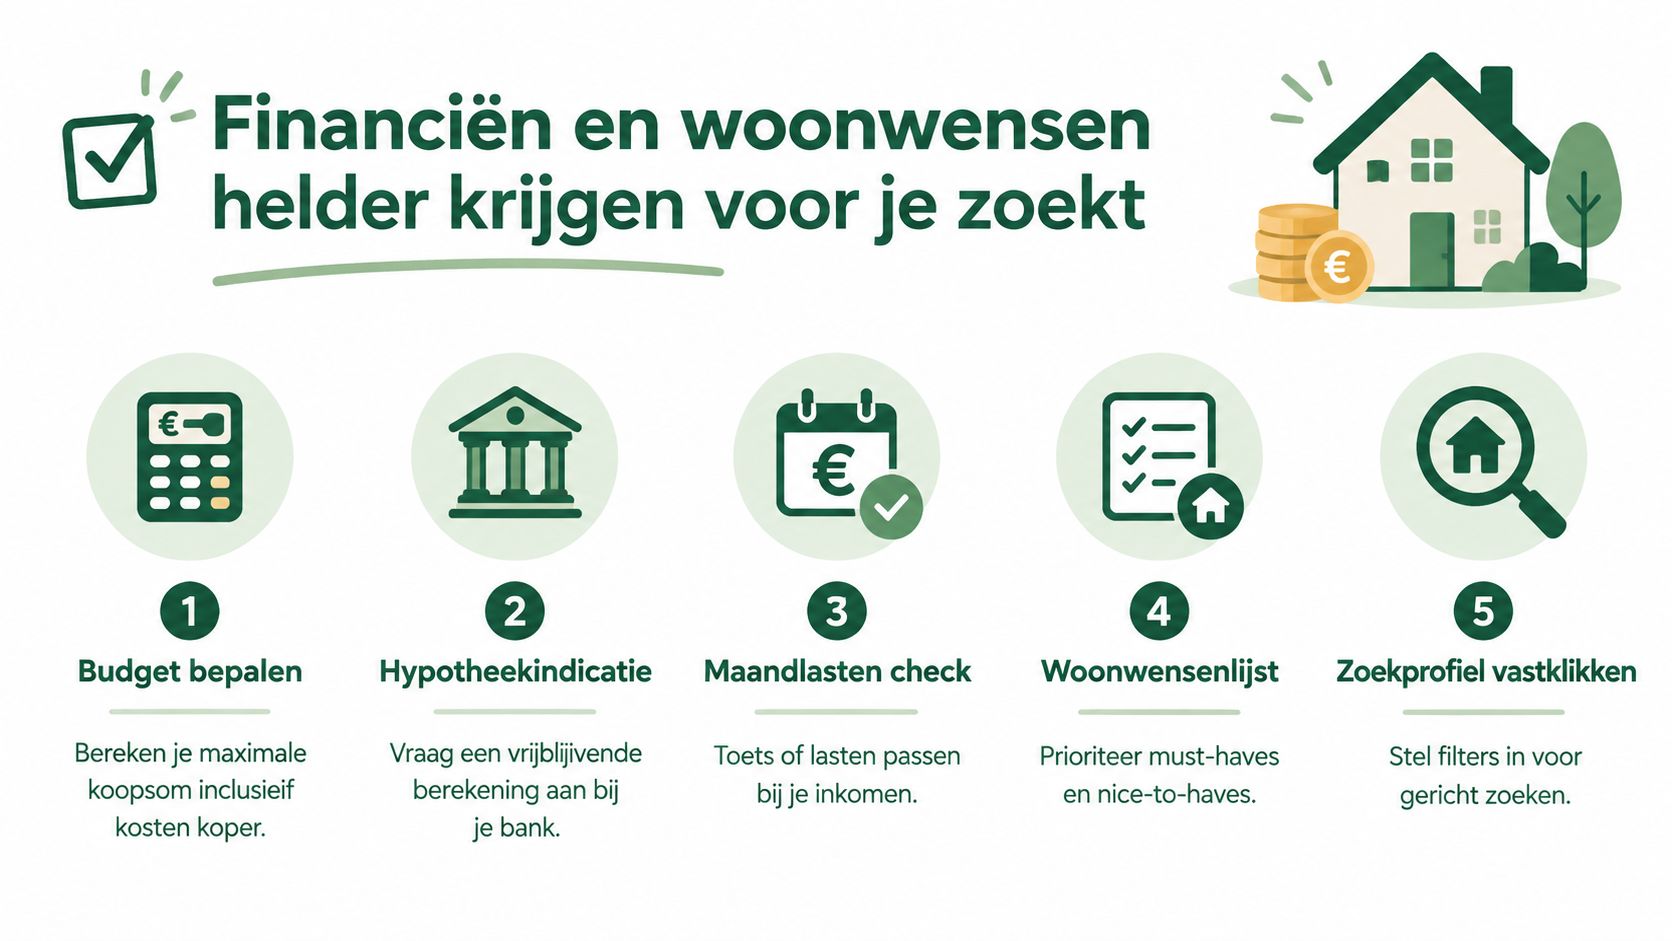
Een maximaal hypotheekbedrag is geen automatisch woonbudget. Je moet eerst bepalen welk bedrag je comfortabel kunt dragen, welke kosten je direct moet betalen en hoeveel ruimte je wilt houden voor onderhoud of verbouwing. Een bank kijkt naar leencapaciteit. Jij moet daarnaast kijken naar leefbaarheid.
Zet je financiële grens vast
Begin met een financieringsgesprek voordat je woningen selecteert. Vraag om een indicatie van je maximale hypotheek en laat verschillende maandlastscenario's doorrekenen. Bespreek daarbij niet alleen de aankoopprijs, maar ook kosten koper, advies- en notariskosten, verzekeringen, gemeentelijke lasten, eventuele erfpacht en een bedrag voor direct onderhoud.
Een woning die technisch veel aandacht nodig heeft, vraagt om een ander bod dan een woning waarin je zonder werkzaamheden kunt wonen. Houd die twee bedragen uit elkaar:
- Maximale koopsom: het bedrag dat je volgens de financiering kunt lenen.
- Werkbaar aankoopbudget: de koopsom plus de kosten die je uit eigen middelen of binnen je totale financiële ruimte moet dragen.
- Bodlimiet: het hoogste bedrag waarbij de maandlast, buffer en risico nog passen bij je eigen situatie.
Gebruik voor een eerste oriëntatie een onafhankelijke woningwaarde berekenen als aanvullende indicatie. Zo'n berekening vervangt geen hypotheekadvies of taxatie, maar helpt wel om vraagprijs, vergelijkbare woningen en je eigen grens naast elkaar te leggen.
Maak van woonwensen een beslisregel
Schrijf daarna je woonwensen op en verdeel ze in drie groepen. Must-haves zijn voorwaarden waarop je niet wilt inleveren, zoals een bepaalde locatie, een slaapkamer op de begane grond of een buitenruimte. Nice-to-haves verhogen je wooncomfort, maar mogen je bod niet automatisch opdrijven. De derde groep bestaat uit wensen die je alleen accepteert als de prijs en het risico kloppen.
Let op de verleiding van een te ruim zoekgebied. Wie tegelijk zoekt op meerdere woningtypen, gemeenten en prijsklassen krijgt veel aanbod, maar weinig vergelijkbaarheid. Een smaller zoekprofiel maakt het makkelijker om verkoopprijzen, bouwjaren, perceelgroottes en lokale verschillen te herkennen.
Leg vóór iedere bezichtiging vast:
- je maximale koopsom;
- je gewenste maandlast;
- je beschikbare verbouwingsbuffer;
- drie harde woonvoorwaarden;
- de voorwaarden waarop je wel kunt schuiven.
Neem die lijst mee naar de woning. Een mooie afwerking mag je voorkeur beïnvloeden, maar niet je financiële grens.
Locatie en woning datagedreven analyseren
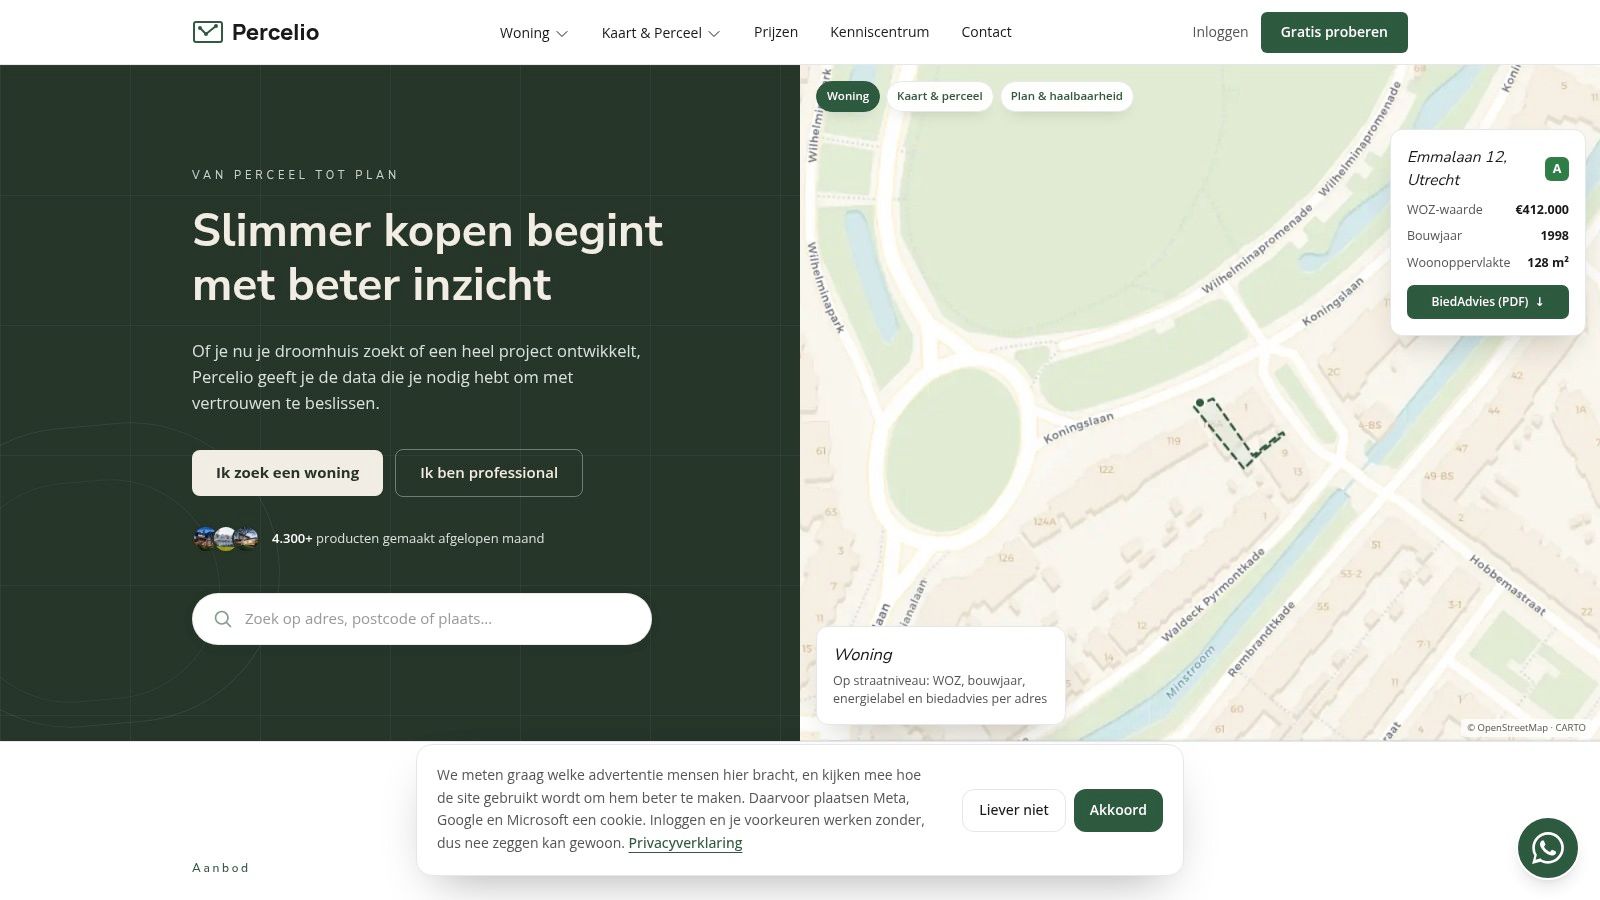
Een woningonderzoek begint voor mij niet bij de voordeur. Ik begin met het adres, de kaartlagen en de registratiegegevens. De BAG is de officiële Nederlandse basisregistratie voor adressen en gebouwen en bevat alle adressen en gebouwen in Nederland. Een uitleg over de registratie noemt circa 9,8 miljoen nummeraanduidingen en 9,5 miljoen verblijfsobjecten, wat laat zien hoe fijnmazig deze landelijke gebouwlaag is. (Uitleg over BAG en woningdata)
Begin met de woning zelf
Controleer eerst het bouwjaar, de gebruiksoppervlakte en de perceeloppervlakte. Die gegevens geven context aan de vraagprijs en aan de onderhoudsverwachting. Een ouder huis met een groot perceel kan aantrekkelijk zijn, maar vraagt een andere technische en financiële beoordeling dan een recent gebouwd huis met een kleiner perceel.
Kijk daarna naar de WOZ-waarde als referentiepunt, niet als definitieve marktwaarde. De WOZ is voor een ander doel vastgesteld en loopt niet altijd gelijk met de actuele verkoopwaarde. Gebruik haar naast vergelijkbare verkopen, de staat van onderhoud, de ligging en de courantheid van het woningtype.
De kadastrale grens verdient extra aandacht. Een tuinhek, schutting of heg kan jarenlang op een bepaalde plek staan zonder de juridische perceelgrens te volgen. Controleer daarom de kadastrale kaart en vergelijk die met de feitelijke inrichting. Bij een smalle strook grond, een achterom of een uitbouw kan dat verschil direct relevant zijn.
Onderzoek wat je mag veranderen
Een uitbouw, dakkapel, schuur of parkeerplek lijkt soms vooral een technische keuze. Het bestemmingsplan en de regels in de fysieke leefomgeving bepalen echter mede wat mogelijk is. Controleer niet alleen je eigen perceel, maar ook plannen in de omgeving. Een woning die nu rustig ligt, kan veranderen door nieuwe bebouwing, infrastructuur of functiewijziging.
PDOK, Kadaster, BAG en aanvullende gemeentelijke informatie vullen elkaar aan. De BAG vertelt je wat er als gebouw en adres geregistreerd staat. Het Kadaster helpt bij eigendom en grenzen. Kaartlagen maken ligging, omgeving en ruimtelijke beperkingen zichtbaar. Een locatiecheck voor je woning helpt om zulke gegevens eerder in het aankoopproces bijeen te brengen.
Werk met een vaste snelle screening:
- Adres en registratie: controleer of woningtype, bouwjaar en gebruiksoppervlakte aansluiten op de advertentie.
- Perceel: vergelijk perceeloppervlakte en kadastrale grens met de tuin, berging en achterom.
- Omgeving: bekijk wegen, water, groen, bedrijven en geplande ontwikkelingen.
- Bouwmogelijkheden: controleer bestemmingsplanregels voordat je een verbouwing als waarde toevoegt.
- Vergelijking: leg vraagprijs en kenmerken naast vergelijkbare woningen en geregistreerde transacties.
De Kaart ontwerper kan relevante lagen combineren en exporteren naar DXF of DWG voor AutoCAD, Revit en andere CAD-software. Voor een particuliere koper is dat vooral nuttig wanneer een architect, aannemer of adviseur een verbouwing moet beoordelen. Zo wordt de kaart geen losse visualisatie, maar een werkdocument voor ontwerp en vergunningvoorbereiding.
Maak vóór de bezichtiging een kort PerceelRapport of vergelijkbaar woningdossier. Noteer per aandachtspunt wat je weet, wat je nog moet controleren en welke uitkomst invloed heeft op je bod. Dat voorkomt dat een mooie woonkamer een onduidelijke erfgrens of onhaalbare uitbouwplannen overschaduwt.
Juridische en bouwkundige checks zonder verrassingen
Geodata laat zien waar je moet doorvragen. De onderzoeksplicht bepaalt vervolgens hoe je dat doet. Een koper moet actief informatie controleren over de staat, eigendomssituatie en gebruiksmogelijkheden van de woning. NVM benoemt die onderzoeksplicht expliciet en wijst op de rol van de verkopersvragenlijst en aanvullende controles. (NVM over de onderzoeksplicht)
Werk van dossier naar inspectie
Vraag de verkopersvragenlijst, eigendomsinformatie en beschikbare stukken op voordat je definitief biedt. Controleer verbouwingen, lekkages, funderingsproblemen, eerdere schade, installaties en bekend onderhoud. Een ingevulde vragenlijst is waardevol, maar vormt geen vervanging voor je eigen controle.
Loop het juridische dossier systematisch na:
- Eigendomsinformatie: controleer wie eigenaar is en of er bijzonderheden, erfdienstbaarheden of kwalitatieve verplichtingen zijn.
- Kadastrale kaart: vergelijk grenzen met de feitelijke tuin, berging, schuur en toegang.
- Bestemmingsplan: toets je eigen verbouwingsplannen en kijk naar relevante ontwikkelingen rondom het perceel.
- Erfpacht: controleer de voorwaarden, looptijd, canon en eventuele herziening als erfpacht van toepassing is.
- VvE-stukken: vraag bij een appartement de jaarrekening, het huishoudelijk reglement, de notulen en het meerjarenonderhoudsplan op.
Laat techniek onafhankelijk beoordelen
Een bouwkundige keuring is geen formaliteit. Laat een onafhankelijke inspecteur kijken naar onder meer fundering, dak, gevels, vocht, houtwerk, installaties, riolering en zichtbare constructieve aandachtspunten. De keuring geeft geen garantie dat ieder verborgen gebrek wordt gevonden, maar maakt risico's wel bespreekbaar voordat je juridisch vastzit.
Lees het rapport niet alleen op de eindconclusie. Kijk naar de urgentie, de verwachte onderhoudsmomenten en de vraag welke kosten direct, later of alleen bij nader onderzoek ontstaan. Een lage koopsom kan ongunstig uitpakken als je kort na de overdracht meerdere technische posten moet financieren.
Onderzoeksplicht betekent niet dat je elk risico moet uitsluiten. Het betekent dat je weet welk risico je accepteert en waarom.
Neem de uitkomsten mee in de koopovereenkomst. Denk aan een financieringsvoorbehoud, een bouwkundig voorbehoud en duidelijke afspraken over herstel, roerende zaken en oplevering. Laat de formulering controleren door je aankoopmakelaar, hypotheekadviseur of juridisch adviseur. Vooral bij een oudere woning, appartement, erfpacht of recente verbouwing verdient die controle extra aandacht.
Bieden en onderhandelen met marktdata als houvast
Een goed bod draait niet alleen om het hoogste bedrag. De verkoper weegt ook zekerheid, snelheid, voorwaarden en de gewenste oplevering mee. Onderbouw daarom eerst je financiële grens met de vraagprijs, vergelijkbare transacties en regionale marktdata. Die combinatie geeft richting, maar bepaalt niet automatisch wat je moet bieden.
In januari 2026 lagen bestaande koopwoningen gemiddeld 5,4% hoger dan een jaar eerder, met een gemiddelde transactieprijs van €493.875. In het eerste kwartaal van 2026 werden 76.000 woningen verkocht, ruim 18% meer dan een jaar eerder. De prijsindex lag toen 5,2% hoger dan in het eerste kwartaal van 2025. In juni 2026 waren bestaande koopwoningen nog 4,1% duurder dan een jaar eerder. (Kadaster over de koopwoningmarkt in 2026)
Landelijke cijfers geven context, geen biedadvies voor één adres. Woningtype, buurt, energielabel, perceeloppervlakte, onderhoud en het aantal gegadigden bepalen de lokale ruimte. Controleer daarom via Percelio de WOZ, kadastrale grenzen, het bouwjaar en de oppervlakte van het perceel. Leg die gegevens naast recente verkopen van vergelijkbare woningen.
Drie biedkeuzes naast elkaar
| Indicator | Waarde 2026 | Betekenis voor je bod |
|---|---|---|
| Landelijk gemiddeld overbieden | Ongeveer 4,6% | Gebruik dit als ruwe marktcontext, niet als automatische opslag op iedere vraagprijs. (Marktbron over overbieden in 2026) |
| Amsterdam | Ongeveer 7% tot 7,8% | Lokale bieddruk kan hoger liggen. Vergelijkbare transacties en de kenmerken van het perceel blijven leidend. |
| Woningen boven de vraagprijs | Ongeveer 71% | Boven de vraagprijs bieden komt vaak voor, maar zegt niet wat jouw woning waard is. |
Een defensief bod past bij een hoge vraagprijs, onderhoudsachterstand of weinig steun in de verkoopdata. Je loopt mogelijk meer kans de woning mis te lopen, maar bewaakt je grens. Een marktconform bod volgt de bandbreedte van vergelijkbare verkopen en corrigeert voor de staat en ligging. Een agressiever bod kan bij sterke concurrentie verdedigbaar zijn, wanneer de woning aantoonbaar goed past en je financiering de extra ruimte toelaat.
Bepaal vooraf drie bedragen: je openingsbod, je comfortabele maximum en je absolute grens. Noteer bij ieder bedrag welke voorwaarden je nodig hebt. Minder ontbindende voorwaarden kan je bod aantrekkelijker maken, maar verschuift het risico naar jou. Gebruik dat middel alleen als je de gevolgen kunt dragen.
Bereid het gesprek voor met een biedstrategie voor je huis. Een datagedreven Woning BiedAdvies kan op basis van adres en vraagprijs een bandbreedte en risicoscore geven. Combineer die uitkomst met vergelijkbare verkopen, de WOZ-ontwikkeling, perceelgegevens en de kosten van directe werkzaamheden. Het advies ondersteunt je beslissing, maar vervangt je eigen maximum niet.
De reeks Bestaande koopwoningen, verkoopprijzen prijsindex 2020=100 biedt een controleerbare basis voor prijsontwikkeling en verkoopvolumes. (CBS-reeks over bestaande koopwoningen) Gebruik zulke reeksen om de markt te plaatsen en vertaal ze daarna naar het specifieke woningtype, adres en perceel.
Van koop tot sleutel en slimme nazorg
Na acceptatie van je bod begint een nieuwe controlefase. Lees het voorlopig koopcontract volledig door en controleer koopsom, ontbindende voorwaarden, waarborgsom of bankgarantie, opleverdatum, roerende zaken en gemaakte herstelafspraken. Laat onduidelijkheden vóór ondertekening beantwoorden. Een mondelinge toezegging over een lekkage, kast of achterblijvende vloer hoort in de schriftelijke stukken.
Plan de financiering direct volgens de afgesproken deadlines. Geef de hypotheekadviseur het volledige dossier, inclusief taxatie, koopcontract en relevante bouwkundige informatie. Regel daarna de notaris, verzekeringen en praktische overdracht. Bij een appartement horen de VvE-stukken ook na de koop bij je langetermijnplanning, omdat onderhoud en reserveringen invloed hebben op je woonlasten.
Gebruik deze oplevercontrole:
- Documenten: neem koopcontract, legitimatie, hypotheekstukken en notariële informatie door.
- Woning: controleer meters, kranen, verwarming, deuren, ramen en afgesproken herstelpunten.
- Leeg en schoon: kijk of de woning volgens afspraak wordt opgeleverd.
- Meterstanden: leg standen vast met foto's.
- Sleutels en toegang: ontvang alle sleutels, tags, afstandsbedieningen en relevante codes.
Na de sleuteloverdracht blijft woningdata nuttig. Bewaar rapporten, facturen, tekeningen en foto's van werkzaamheden. Werk je woningdossier bij wanneer je verduurzaamt, een dak vernieuwt of een uitbreiding realiseert. Bij een toekomstige verkoop kun je sneller aantonen wat is uitgevoerd en welke vergunningen of technische documenten erbij horen.
Let bij kortingsconstructies extra op de verkoopvoorwaarden. Bij het bestaande Slimmer Kopen van Trudo koopt de koper met korting, deelt die bij verkoop de waardeverandering en kan een aanbiedingsplicht gelden. Dat maakt zo'n product wezenlijk anders dan een normale koopwoning. Lees daarom vóór aankoop hoe waardestijging, waardedaling, terugbetaling van korting en het eerste kooprecht worden berekend. De relevante voorwaarden staan bij Trudo over de werking van Slimmer Kopen.
Met Percelio breng je WOZ, BAG, Kadaster, perceelgrenzen, bouwjaar, bestemmingsplan en woningdata samen voor een gecontroleerde aankoopanalyse. Maak vóór je volgende bod een locatiecheck en leg je biedgrens vast op basis van data, technische risico's en je eigen financiële ruimte.
Geschreven door
Oprichter van Percelio. Schrijft over vastgoeddata, woningmarkt en geo-informatie.